Указание Банка России от 26.06.2026 N 7387-У
ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ
УКАЗАНИЕ
от 26 июня 2026 г. N 7387-У
О ПОРЯДКЕ
ПРОВЕДЕНИЯ РАСЧЕТА ВЕЛИЧИНЫ ОБЯЗАТЕЛЬСТВ СТРАХОВОЙ
ОРГАНИЗАЦИИ И ИНОСТРАННОЙ СТРАХОВОЙ ОРГАНИЗАЦИИ
ПО ДОГОВОРУ СТРАХОВАНИЯ ЖИЗНИ
Настоящее Указание на основании подпункта 7 пункта 1 статьи 4.1, пункта 4.1 статьи 32.8 и абзаца первого пункта 7 статьи 33.8 Закона Российской Федерации от 27 ноября 1992 года N 4015-I "Об организации страхового дела в Российской Федерации", абзаца пятого подпункта "а" пункта 5 статьи 1 Федерального закона от 23 июля 2013 года N 234-ФЗ "О внесении изменений в Закон Российской Федерации "Об организации страхового дела в Российской Федерации", подпункта "д" пункта 4 и подпункта "б" пункта 7 статьи 1 Федерального закона от 26 декабря 2024 года N 478-ФЗ "О внесении изменений в отдельные законодательные акты Российской Федерации" устанавливает порядок проведения расчета величины обязательств страховой организации и иностранной страховой организации по договору страхования жизни.
1. Расчет величины обязательств страховой организации и иностранной страховой организации по договору страхования жизни для целей определения размера выкупной суммы <1> проводится ответственным актуарием, привлекаемым в соответствии с пунктом 4.1 статьи 32.8 и абзацем первым пункта 7 статьи 33.8 Закона Российской Федерации от 27 ноября 1992 года N 4015-I "Об организации страхового дела в Российской Федерации" (далее - актуарий), по формуле:
--------------------------------
<1> Пункт 7 статьи 10 Закона Российской Федерации от 27 ноября 1992 года N 4015-I "Об организации страхового дела в Российской Федерации".
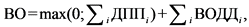
где:
ВО - величина обязательств страховой организации, иностранной страховой организации;
i - индекс условий договора страхования жизни, относящихся к одному периоду времени, определяемому согласно условиям договора страхования жизни, в течение которого могут наступить страховые случаи или произойти иные события (совершено действие или бездействие (произведены работы, оказаны услуги), определенные в договоре страхования жизни, в результате которых в будущем наступит страховой случай, до верхней по времени границы (даты окончания) максимально длинного непрерывного периода времени начиная со дня, следующего за днем истечения сорока пяти календарных дней с даты вступления в силу решения Банка России об отзыве у страховой организации, иностранной страховой организации лицензии на осуществление добровольного страхования жизни (далее - расчетная дата), в течение которого условия договора страхования, влияющие на величину страховых резервов, однозначно определены и не подлежат изменению страховой организацией, иностранной страховой организацией в одностороннем порядке, и к одной из указанных в подпункте 5.1.4 пункта 5.1 Положения Банка России от 17 июня 2025 года N 858-П "О требованиях к финансовой устойчивости и платежеспособности страховщиков" <2> (далее - Положение Банка России N 858-П) учетных групп по страхованию жизни (далее при совместном упоминании - условия i договора страхования жизни);
--------------------------------
<2> Зарегистрировано Минюстом России 27 августа 2025 года, регистрационный N 83340, с изменениями, внесенными Указанием Банка России от 6 апреля 2026 года N 7341-У (зарегистрировано Минюстом России 28 июля 2026 года, регистрационный N 87645).
ДППi - взвешенная по вероятности реализации денежного потока сумма денежных потоков по исполнению обязательств, учитываемых в расчете величины резерва премий, предусмотренного пунктом 5.2 Положения Банка России N 858-П, дисконтированных на период срока денежного потока, определенного в соответствии с абзацами четырнадцатым и пятнадцатым подпункта 5.3.14 пункта 5.3 Положения Банка России N 858-П, входящих в прогноз денежных потоков, построенный актуарием на расчетную дату согласно подпункту 5.3.1 пункта 5.3 Положения Банка России N 858-П, до наиболее поздней предполагаемой даты полного исполнения обязательств по договору страхования жизни, определенная согласно требованиям подпункта 5.3.2 пункта 5.3 Положения Банка России N 858-П исходя из условий i договора страхования жизни. При этом при расчете ДППi учитываются только входящие денежные потоки, указанные в подпункте 5.4.3.1 пункта 5.4 Положения Банка России N 858-П, и исходящие денежные потоки, указанные в абзацах втором - четвертом подпункта 5.4.3.2 пункта 5.4 Положения Банка России N 858-П;
ВОДДi - величина обязательств страховой организации, иностранной страховой организации на расчетную дату исходя из условий i договора страхования жизни, относящихся к учетной группе 19, указанной в подпункте 5.1.4 пункта 5.1 Положения Банка России N 858-П, по дополнительным выплатам сверх страховой суммы, на которые выгодоприобретатель имеет право в соответствии с условиями такого договора, в зависимости от изменения значения показателя (в том числе стоимости актива, значения индекса), определенного в соответствии с условиями такого договора (далее соответственно - показатель, дополнительные выплаты), рассчитанная следующим образом:
в случае если условия i договора страхования жизни относятся к долевому страхованию жизни, величина резерва инвестиционных обязательств, указанного в абзаце втором пункта 5.2 Положения Банка России N 858-П (далее - резерв инвестиционных обязательств), определяется на расчетную дату в отношении условий i договора страхования жизни в соответствии с подпунктом 5.3.5 пункта 5.3 Положения Банка России N 858-П исходя из предположения о прекращении условий i договора страхования жизни на расчетную дату;
в случае если условия i договора страхования жизни не относятся к долевому страхованию жизни и величина дополнительных выплат по такому договору не является прямо пропорциональной величине показателя, определяется меньшая из величин: величина резерва инвестиционных обязательств на расчетную дату в отношении условий i договора страхования жизни, определенная в соответствии с подпунктом 5.3.5 пункта 5.3 Положения Банка России N 858-П исходя из предположения о прекращении условий i договора страхования жизни на расчетную дату, или величина дополнительных выплат, определенных в соответствии с условиями i договора страхования жизни исходя из предположения, что датой расчета указанного показателя является расчетная дата;
в случаях, не указанных в абзацах восьмом и девятом настоящего пункта, ВОДДi определяется по формуле:
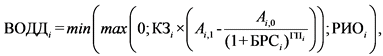
где:
КЗi - коэффициент зависимости дополнительных выплат по условиям i договора страхования жизни, выраженных в российской рублях, от значения показателя;
Ai,1 - значение показателя, определенное по состоянию на расчетную дату в соответствии с условиями i договора страхования жизни;
Ai,0 - начальное значение показателя, определенное в соответствии с условиями i договора страхования жизни;
БРСi - процентная ставка, определяемая по формуле, указанной в абзаце шестом подпункта 5.3.14 пункта 5.3 Положения Банка России N 858-П, при условии, что валютой денежного потока является валюта, в которой номинирован показатель;
ГПi - срок в годах от расчетной даты до указанной в договоре страхования жизни даты определения размера последней дополнительной выплаты, предусмотренной условиями i договора страхования жизни;
РИОi - величина резерва инвестиционных обязательств на расчетную дату в отношении условий i договора страхования жизни, определенная в соответствии с подпунктом 5.3.5 пункта 5.3 Положения Банка России N 858-П исходя из предположения о прекращении действия условий i договора страхования жизни на расчетную дату.
2. Для расчета величины обязательств страховой организации и иностранной страховой организации по договору страхования жизни, проводимого в соответствии с пунктом 1 настоящего Указания, актуарий использует указанные в абзаце втором подпункта 5.3.1 пункта 5.3 Положения Банка России N 858-П параметры, а также определяет применяемые методы актуарных расчетов, актуарные модели и значения параметров, используемых актуарием при расчете страховых резервов, на основании сформированных им предположений и суждений, в том числе:
принимает вероятность досрочного прекращения договора страхования жизни равной нулю;
принимает вероятность уплаты очередного страхового взноса по договору страхования жизни, уплата которого предусмотрена договором страхования жизни после расчетной даты: для страхователя - физического лица - равной единице при условии дожития такого страхователя до дня уплаты очередного страхового взноса по договору страхования жизни, в иных случаях - равной нулю; для страхователя - юридического лица - равной единице;
определяет вероятность смерти застрахованного лица, страхователя в течение предстоящего года жизни по состоянию на расчетную дату в соответствии с данными официальной статистической информации на наиболее позднюю дату до расчетной даты включительно;
рассчитывает значение показателей Ai,1 и Ai,0, указанных в абзацах четырнадцатом и пятнадцатом пункта 1 настоящего Указания. В случае если валюта таких показателей отличается от рубля, указанные показатели рассчитываются в рублях по официальному курсу иностранной валюты по отношению к рублю, установленному Банком России в соответствии с пунктом 15 статьи 4 Федерального закона от 10 июля 2002 года N 86-ФЗ "О Центральном банке Российской Федерации (Банке России)", на расчетную дату, если иной порядок пересчета в рубли не предусмотрен условиями i договора страхования жизни.
3. Настоящее Указание подлежит официальному опубликованию и в соответствии с решением Совета директоров Банка России (протокол заседания Совета директоров Банка России от 19 июня 2026 года N ПСД-17) вступает в силу с 1 января 2027 года.
Председатель Центрального банка
Российской Федерации
Э.С.НАБИУЛЛИНА