Приказ Минэкономразвития России от 22.10.2026 N 743
МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 22 октября 2026 г. N 743
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ
ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВЫХ РАСХОДОВ РОССИЙСКОЙ
ФЕДЕРАЦИИ, КУРАТОРОМ КОТОРЫХ ОПРЕДЕЛЕНО МИНИСТЕРСТВО
ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ, В ЧАСТИ
НАЛОГОВЫХ ЛЬГОТ, ПРЕДОСТАВЛЕННЫХ УПРАВЛЯЮЩИМ КОМПАНИЯМ
ИННОВАЦИОННОГО ЦЕНТРА "СКОЛКОВО" И УЧАСТНИКАМ
ИННОВАЦИОННОГО ЦЕНТРА "СКОЛКОВО"
В соответствии с пунктом 2 постановления Правительства Российской Федерации от 12 апреля 2019 г. N 439 "Об утверждении Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации", абзацем первым пункта 11 Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439, абзацем третьим пункта 2 постановления Правительства Российской Федерации от 15 апреля 2014 г. N 316 "Об утверждении государственной программы Российской Федерации "Экономическое развитие и инновационная экономика" приказываю:
1. Утвердить прилагаемую Методику оценки эффективности налоговых расходов Российской Федерации, куратором которых определено Министерство экономического развития Российской Федерации, в части налоговых льгот, предоставленных управляющим компаниям инновационного центра "Сколково" и участникам инновационного центра "Сколково".
2. Департаменту стратегического развития и инноваций (О.Ю. Сотникова) обеспечить ежегодное проведение оценки эффективности налоговых расходов. Результаты оценки эффективности налоговых расходов представлять в Министерство финансов Российской Федерации в сроки, установленные пунктом 23 Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439.
3. Контроль за исполнением настоящего приказа возложить на первого заместителя Министра экономического развития Российской Федерации Колесникова М.А.
Министр
М.Г.РЕШЕТНИКОВ
Утверждена
приказом Минэкономразвития России
от 22.10.2026 N 743
МЕТОДИКА
ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВЫХ РАСХОДОВ РОССИЙСКОЙ
ФЕДЕРАЦИИ, КУРАТОРОМ КОТОРЫХ ОПРЕДЕЛЕНО МИНИСТЕРСТВО
ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ, В ЧАСТИ
НАЛОГОВЫХ ЛЬГОТ, ПРЕДОСТАВЛЕННЫХ УПРАВЛЯЮЩИМ КОМПАНИЯМ
ИННОВАЦИОННОГО ЦЕНТРА "СКОЛКОВО" И УЧАСТНИКАМ
ИННОВАЦИОННОГО ЦЕНТРА "СКОЛКОВО"
I. Общие положения
1. Настоящая Методика оценки эффективности налоговых расходов Российской Федерации, куратором которых определено Министерство экономического развития Российской Федерации, в части налоговых льгот, предоставленных управляющим компаниям инновационного центра "Сколково" и участникам инновационного центра "Сколково", устанавливает порядок оценки эффективности следующих налоговых расходов (далее соответственно - Методика, налоговые расходы):
а) освобождение от уплаты налога на прибыль участников инновационного центра "Сколково", установленное пунктом 1 статьи 246.1 Налогового кодекса Российской Федерации;
б) пониженная ставка налога на прибыль для участников инновационного центра "Сколково", установленная пунктом 5.1 статьи 284 Налогового кодекса Российской Федерации;
в) освобождение от уплаты налога на добавленную стоимость участников инновационного центра "Сколково", установленное пунктом 1 статьи 145.1 Налогового кодекса Российской Федерации;
г) пониженные тарифы страховых взносов для участников инновационного центра "Сколково", установленные подпунктом 10 пункта 1 статьи 427 Налогового кодекса Российской Федерации;
д) освобождение от уплаты налога на имущество организаций участников инновационного центра "Сколково", установленное пунктом 20 статьи 381 Налогового кодекса Российской Федерации;
е) освобождение от уплаты налога на имущество организаций управляющих компаний инновационного центра "Сколково", установленное пунктом 19 статьи 381 Налогового кодекса Российской Федерации;
ж) освобождение от уплаты земельного налога управляющих компаний инновационного центра "Сколково", установленное подпунктом 10 пункта 1 статьи 395 Налогового кодекса Российской Федерации.
2. Исходя из характера цели, налоговые расходы, перечисленные в пункте 1 Методики, относятся к целевой категории "стимулирующие" - предполагающие стимулирование экономической активности субъектов предпринимательской деятельности и последующее увеличение доходов бюджетов бюджетной системы Российской Федерации.
3. Куратором налоговых расходов, перечисленных в пункте 1 Методики, является Министерство экономического развития Российской Федерации (далее - куратор налоговых расходов).
4. Понятия, используемые в Методике, означают следующее:
плательщик - организация, признаваемая в соответствии с Налоговым кодексом Российской Федерации налогоплательщиком, плательщиком сборов, плательщиком страховых взносов и являющаяся участником проекта по осуществлению исследований, разработок и коммерциализации их результатов либо управляющей компанией в соответствии с Федеральным законом от 28 сентября 2010 г. N 244-ФЗ "Об инновационном центре "Сколково";
налоговые льготы - льготы, указанные в пункте 1 Методики и предоставляемые плательщикам, в значении этого понятия, используемого в Налоговом кодексе Российской Федерации;
налоговые расходы - выпадающие доходы бюджета Российской Федерации, обусловленные налоговыми льготами, указанными в пункте 1 Методики, в значении этого понятия, используемого в Бюджетном кодексе Российской Федерации;
участник проекта "Сколково", имеющий статус малой технологической компании, - участник проекта в значении этого понятия, используемого в Федеральном законе от 28 сентября 2010 г. N 244-ФЗ "Об инновационном центре "Сколково", имеющий на отчетную дату статус малой технологической компании в соответствии с Федеральным законом от 4 августа 2023 г. N 478-ФЗ "О развитии технологической компании в Российской Федерации";
малые технологические компании - компании, имеющие на отчетную дату статус малой технологической компании в соответствии с Федеральным законом от 4 августа 2023 г. N 478-ФЗ "О развитии технологической компании в Российской Федерации".
Иные термины и определения, используемые в Методике, применяются в значениях, установленных в Правилах формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденных постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439 (далее - Правила).
5. Оценка эффективности налоговых расходов проводится куратором налоговых расходов в соответствии с Методикой в сроки, установленные Правилами.
6. В качестве источников информации для проведения оценки эффективности налоговых расходов в соответствии с Методикой используются сведения, находящиеся в распоряжении куратора налоговых расходов, в том числе полученные от Министерства финансов Российской Федерации в соответствии с пунктом 12 Правил и иных организаций.
II. Оценка эффективности налоговых расходов
7. Оценка эффективности налоговых расходов включает в себя оценку целесообразности налоговых расходов и оценку результативности налоговых расходов.
8. Согласно пункту 13 Правил оценка целесообразности налоговых расходов проводится по следующим критериям:
а) соответствие налоговых расходов целям государственных программ Российской Федерации и (или) целям социально-экономической политики Российской Федерации, не относящимся к государственным программам Российской Федерации;
б) востребованность плательщиками налоговых льгот, которая характеризуется соотношением численности плательщиков, воспользовавшихся правом на налоговые льготы, и численности плательщиков, обладающих потенциальным правом на применение налоговых льгот, за 5-летний период.
9. В рамках проведения оценки соответствия налоговых расходов целям государственных программ Российской Федерации и (или) целям социально-экономической политики Российской Федерации, не относящимся к государственным программам Российской Федерации, определяется следующее:
а) соответствие налоговых расходов, указанных в пункте 1 Методики, цели "Ускорение технологического развития и повышение производительности труда, в том числе в государственных и муниципальных организациях социальной сферы" государственной программы Российской Федерации "Экономическое развитие и инновационная экономика", утвержденной постановлением Правительства Российской Федерации от 15 апреля 2014 г. N 316 (далее - государственная программа).
б) соответствие налоговых расходов, указанных в пункте 1 Методики, цели "Переход к инновационно ориентированному экономическому росту, усиление роли технологий как фактора развития экономики и социальной сферы" Концепции технологического развития на период до 2030 года, утвержденной распоряжением Правительства Российской Федерации от 20 мая 2023 г. N 1315-р (далее - Концепция).
10. Востребованность плательщиками налоговых льгот определяется отдельно по каждой налоговой льготе, указанной в пункте 1 Методики, и рассчитывается по формуле:
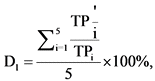
где:
D1 - уровень востребованности плательщиками налоговой льготы, указанной в пункте 1 Методики;
l - налоговая льгота, указанная в пункте 1 Методики;
i - порядковый номер года, имеющий значение от 1 до 5;
 - численность плательщиков, воспользовавшихся правом на налоговую льготу l, в i-м году;
TPi - численность плательщиков, обладающих потенциальным правом на применение налоговой льготы l, в i-м году.
Для определения востребованности плательщиками налоговых льгот используются следующие пороговые значения:
а) для налоговых льгот, указанных в подпунктах "а" - "г" пункта 1 Методики, - 30 процентов;
б) для налоговой льготы, указанной в подпункте "д" пункта 1 Методики, - 20 процентов;
в) для налоговых льгот, указанных в подпунктах "е" и "ж" пункта 1 Методики, - 50 процентов.
Налоговая льгота признается востребованной при достижении порогового значения.
11. Налоговые расходы признаются целесообразными в случае, если по итогам оценки целесообразности они соответствуют всем критериям, указанным в пункте 8 Методики.
В случае несоответствия налоговых расходов хотя бы одному из критериев, указанных в пункте 8 Методики, куратором налоговых расходов формируются предложения о сохранении (уточнении, отмене) налоговых льгот.
12. В соответствии с пунктом 16 Правил оценка результативности налоговых расходов проводится по следующим критериям:
а) оценка вклада налоговых льгот в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
б) оценка бюджетной эффективности налоговых расходов;
в) оценка совокупного бюджетного эффекта (самоокупаемости) налоговых расходов.
13. Вклад налоговых льгот в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, рассчитывается как разница между значением указанного показателя (индикатора) с учетом льгот и значением указанного показателя (индикатора) без учета льгот.
Куратором налоговых расходов оценка проводится агрегировано по всем налоговым льготам, указанным в пункте 1 Методики, по следующим критериям:
а) оценка вклада в достижение показателя государственной программы "Объем выручки малых технологических компаний" (далее - показатель государственной программы) по формуле:
Vгп = Rснл - Rбнл,
где:
Vгп - вклад налоговых льгот в изменение значения показателя государственной программы;
Rснл - фактическая выручка участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, в отчетном периоде;
Rбнл - расчетная выручка участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, в случае отсутствие указанных налоговых льгот в отчетном периоде:
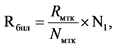
где:
Nl - количество участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся в отчетном периоде одной или несколькими налоговыми льготами, указанными в пункте 1 Методики;
Rмтк - фактическая выручка малых технологических компаний, рассчитанная в соответствии с приказом Минэкономразвития России от 16 января 2025 г. N 17 "Об утверждении отдельных методик расчета показателей национального проекта "Эффективная и конкурентная экономика" и входящего в его состав федерального проекта "Технологии", за исключением фактической выручки участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, в отчетном периоде;
Nмтк - количество малых технологических компаний за исключением участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся в отчетном периоде одной или несколькими налоговыми льготами, указанными в пункте 1 Методики;
б) оценка вклада в достижение показателя "Рост затрат на инновационную деятельность (в сопоставимых ценах) в 1,5 раза" Концепции (далее - показатель Концепции) по формуле:
Vк = Cснл - Cбнл,
где:
Vк - вклад налоговых льгот в изменение значения показателя Концепции;
Cснл - фактические затраты участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, на инновационную деятельность, в отчетном периоде;
Cбнл - расчетные затраты участников проекта "Сколково" воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, в случае отсутствие указанных налоговых льгот в отчетном периоде:
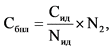
где:
N2 - количество участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, и осуществивших затраты на инновационную деятельность в отчетном периоде;
Cид - фактические затраты на инновационную деятельность, рассчитанные в соответствии с приказом Федеральной службы государственной статистики от 28 июня 2024 г. N 262 "Об утверждении официальной статистической методологии расчета показателей статистики науки и инноваций", за исключением фактических затрат участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, на инновационную деятельность, в отчетном периоде;
Nид - количество организаций, осуществивших затраты на инновационную деятельность в отчетном периоде за исключением участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, и осуществивших затраты на инновационную деятельность в отчетном периоде.
Оценка вклада налоговых льгот в достижение показателей государственной программы и Концепции признается положительной при достижении положительного значения по всем критериям, указанным в настоящем пункте.
14. В целях проведения оценки бюджетной эффективности налоговых расходов Российской Федерации осуществляется сравнительный анализ результативности предоставления налоговых льгот в случае предоставления налоговых льгот и результативности применения альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, включающий сравнение объемов расходов федерального бюджета в случае применения альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, и объемов предоставленных льгот.
Оценка бюджетной эффективности проводится куратором налоговых расходов агрегировано по всем налоговым расходам в отношении достижения показателя государственной программы и показателя Концепции соответственно по формуле:
Bj = Aj - Tj,
где:
Bj - оценка бюджетной эффективности налоговых расходов в отношении достижения j-го показателя в отчетном году;
j - показатель государственной программы или показатель Концепции;
Tj - фактический объем налоговых льгот, полученных плательщиками, обеспечившими достижение j-го показателя, в отчетном году;
Aj - расчетный объем средств федерального бюджета на предоставление финансовой поддержки плательщикам, обладающим потенциальным правом на применение налоговых льгот, направленных на достижение j-го показателя, в отчетном году, равный вкладу налоговых льгот в изменение значения показателя государственной программы или показателя Концепции в соответствии с пунктом 12 Методики или рассчитанный по формуле:
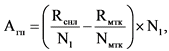
где:
N1 - количество участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики;
Rснл - фактическая выручка участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, в отчетном периоде;
Rмтк - фактическая выручка малых технологических компаний, рассчитанная в соответствии с приказом Минэкономразвития России от 16 января 2025 г. N 17 "Об утверждении отдельных методик расчета показателей национального проекта "Эффективная и конкурентная экономика" и входящего в его состав федерального проекта "Технологии", за исключением фактической выручки участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, в отчетном периоде;
Nмтк - количество малых технологических компаний за исключением участников проекта "Сколково", имеющих статус малых технологических компаний и воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики.
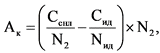
где:
N2 - количество участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, и осуществивших затраты на инновационную деятельность в отчетном периоде;
Cснл - фактические затраты участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, на инновационную деятельность, в отчетном периоде;
Cид - фактические затраты на инновационную деятельность, рассчитанные в соответствии с приказом Федеральной службы государственной статистики от 28 июня 2024 г. N 262 "Об утверждении официальной статистической методологии расчета показателей статистики науки и инноваций", за исключением фактических затрат участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, на инновационную деятельность, в отчетном периоде;
Nид - количество организаций, осуществивших затраты на инновационную деятельность в отчетном периоде за исключением участников проекта "Сколково", воспользовавшихся одной или несколькими налоговыми льготами, указанными в пункте 1 Методики, и осуществивших затраты на инновационную деятельность в отчетном периоде.
Бюджетная эффективность признается положительной при достижении неотрицательного значения по всем критериям, указанным в абзаце втором настоящего пункта.
15. Оценка совокупного бюджетного эффекта (самоокупаемости) налоговых расходов проводится куратором налоговых расходов в соответствии с пунктами 20 и 21 Правил отдельно по каждому налоговому расходу, указанному в пункте 1 Методики.
16. Налоговые расходы признаются результативными в случае, если по итогам оценки результативности они соответствуют следующим критериям:
а) оценка вклада льготы в изменение значения показателя (индикатора) принимает положительное значение;
б) оценка бюджетной эффективности принимает неотрицательное значение;
в) оценка совокупного бюджетного эффекта (самоокупаемости) принимает неотрицательное значение.
В случае несоответствия налоговых расходов хотя бы одному из указанных критериев куратором налоговых расходов формируются предложения о сохранении (уточнении, отмене) налоговых льгот.
III. Отчеты по результатам проведения оценки эффективности
налоговых расходов
17. По итогам проведения оценки эффективности налоговых расходов куратор налоговых расходов формулирует выводы в соответствии с пунктом 23 Правил:
а) о достижении целевых характеристик налоговых расходов;
б) о вкладе налоговых расходов в достижение целей государственных программ и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
в) о наличии или об отсутствии более результативных (менее затратных для федерального бюджета) альтернативных механизмов достижения целей государственных программ и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
г) о значении совокупного бюджетного эффекта (самоокупаемости) налоговых расходов.
18. По итогам оценки эффективности налоговых расходов куратор налоговых расходов формирует паспорта налоговых расходов, результаты оценки эффективности налоговых расходов, отражающие результаты оценки целесообразности и результативности налоговых расходов, рекомендации по результатам оценки эффективности налоговых расходов, включая рекомендации Министерству финансов Российской Федерации о необходимости сохранения (уточнения, отмены) налоговых льгот, направляет в Министерство финансов Российской Федерации и размещает на официальном сайте Министерства экономического развития Российской Федерации в информационно-телекоммуникационной сети "Интернет" указанные в настоящем пункте документы (за исключением информации, доступ к которой ограничен федеральными законами, и служебной информации ограниченного распространения) в сроки, установленные пунктом 23 Правил.