Приказ Минэкономразвития России от 01.10.2026 N 686
МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 1 октября 2026 г. N 686
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ
ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВЫХ РАСХОДОВ РОССИЙСКОЙ
ФЕДЕРАЦИИ, КУРАТОРОМ КОТОРЫХ ОПРЕДЕЛЕНО МИНИСТЕРСТВО
ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ, В ЧАСТИ
НАЛОГОВЫХ ЛЬГОТ, ПРЕДОСТАВЛЕННЫХ ФОНДАМ, УПРАВЛЯЮЩИМ
КОМПАНИЯМ, ДОЧЕРНИМ ОБЩЕСТВАМ УПРАВЛЯЮЩИХ КОМПАНИЙ
И УЧАСТНИКАМ ПРОЕКТА ИННОВАЦИОННОГО
НАУЧНО-ТЕХНОЛОГИЧЕСКОГО ЦЕНТРА
В соответствии с пунктом 2 постановления Правительства Российской Федерации от 12 апреля 2019 г. N 439 "Об утверждении Правил формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации" приказываю:
1. Утвердить прилагаемую Методику оценки эффективности налоговых расходов Российской Федерации, куратором которых определено Министерство экономического развития Российской Федерации, в части налоговых льгот, предоставленных фондам, управляющим компаниям, дочерним обществам управляющих компаний и участникам проекта инновационного научно-технологического центра.
2. Департаменту стратегического развития и инноваций (О.Ю. Сотникова) обеспечить:
а) ежегодное проведение оценки эффективности налоговых расходов Российской Федерации на деятельность инновационных научно-технологических центров;
б) представление результатов оценки эффективности налоговых расходов Российской Федерации на деятельность инновационных научно-технологических центров в Минфин России.
3. Признать утратившим силу приказ Минэкономразвития России от 1 октября 2020 г. N 651 "Об утверждении Методики оценки эффективности налоговых расходов Российской Федерации на деятельность инновационных научно-технологических центров".
4. Контроль за исполнением настоящего приказа возложить на первого заместителя Министра Колесникова М.А.
Врио Министра
А.И.ХЕРСОНЦЕВ
Приложение
к приказу Минэкономразвития России
от 01.10.2026 N 686
МЕТОДИКА
ОЦЕНКИ ЭФФЕКТИВНОСТИ НАЛОГОВЫХ РАСХОДОВ РОССИЙСКОЙ
ФЕДЕРАЦИИ, КУРАТОРОМ КОТОРЫХ ОПРЕДЕЛЕНО МИНИСТЕРСТВО
ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ, В ЧАСТИ
НАЛОГОВЫХ ЛЬГОТ, ПРЕДОСТАВЛЕННЫХ ФОНДАМ, УПРАВЛЯЮЩИМ
КОМПАНИЯМ, ДОЧЕРНИМ ОБЩЕСТВАМ УПРАВЛЯЮЩИХ КОМПАНИЙ
И УЧАСТНИКАМ ПРОЕКТА ИННОВАЦИОННОГО
НАУЧНО-ТЕХНОЛОГИЧЕСКОГО ЦЕНТРА
I. Общие положения
1. Настоящая Методика разработана в целях оценки эффективности следующих налоговых расходов Российской Федерации на деятельность инновационных научно-технологических центров (далее соответственно - Методика, налоговые расходы):
а) пониженные тарифы страховых взносов для участников проекта инновационного научно-технологического центра (далее соответственно - участник проекта, Центр) (льгота, обусловливающая налоговый расход, установлена подпунктом 10 пункта 1 статьи 427 Налогового кодекса Российской Федерации);
б) освобождение от уплаты налога на добавленную стоимость участников проекта (льгота, обусловливающая налоговый расход, установлена пунктом 1 статьи 145.1 Налогового кодекса Российской Федерации);
в) освобождение от уплаты налога на прибыль участников проекта (льгота, обусловливающая налоговый расход, установлена пунктом 1 статьи 246.1 Налогового кодекса Российской Федерации);
г) пониженная ставка налога на прибыль для участников проекта (льгота, обусловливающая налоговый расход, установлена пунктом 5.1 статьи 284 Налогового кодекса Российской Федерации);
д) освобождение от уплаты налога на имущество организаций, признаваемых фондами, управляющими компаниями, дочерними обществами управляющих компаний Центров (льгота, обусловливающая налоговый расход, установлена пунктом 27 статьи 381 Налогового кодекса Российской Федерации);
е) освобождение от уплаты налога на имущество организаций участников проекта (льгота, обусловливающая налоговый расход, установлена пунктом 28 статьи 381 Налогового кодекса Российской Федерации);
ж) освобождение от уплаты земельного налога организаций, признаваемых фондами Центров (льгота, обусловливающая налоговый расход, установлена подпунктом 13 пункта 1 статьи 395 Налогового кодекса Российской Федерации).
2. Исходя из характера цели налоговые расходы, перечисленные в пункте 1 Методики, относятся к целевой категории "стимулирующие" - предполагающие стимулирование экономической активности субъектов предпринимательской деятельности и последующее увеличение доходов бюджетов бюджетной системы Российской Федерации.
Под плательщиком понимается организация, признаваемая в соответствии с Налоговым кодексом Российской Федерации налогоплательщиком, плательщиком страховых взносов и являющаяся либо участником проекта, либо фондом, либо управляющей компанией Центра, а также ее дочерним обществом.
Иные термины и определения используются в Методике в значениях, установленных Правилами формирования перечня налоговых расходов Российской Федерации и оценки налоговых расходов Российской Федерации, утвержденными постановлением Правительства Российской Федерации от 12 апреля 2019 г. N 439 (далее - Правила), а также Федеральным законом от 29 июля 2017 г. N 216-ФЗ "Об инновационных научно-технологических центрах и о внесении изменений в отдельные законодательные акты Российской Федерации".
Оценка эффективности налоговых расходов проводится куратором налоговых расходов в соответствии с Методикой в сроки, установленные Правилами.
3. В качестве источников информации для проведения оценки эффективности налоговых расходов в соответствии с Методикой используются сведения, находящиеся в распоряжении куратора налоговых расходов.
II. Оценка эффективности налоговых расходов
4. Оценка эффективности налоговых расходов включает в себя оценку целесообразности налоговых расходов и оценку результативности налоговых расходов.
7. В соответствии с пунктом 13 Правил оценка целесообразности налоговых расходов проводится по следующим критериям:
а) соответствие налоговых расходов целям государственных программ Российской Федерации или целям социально-экономической политики Российской Федерации, не относящимся к государственным программам Российской Федерации;
б) востребованность плательщиками предоставленных плательщикам льгот, которая характеризуется соотношением количества плательщиков, воспользовавшихся правом на льготы, и количества плательщиков, обладающих потенциальным правом на применение льготы (имеющих объекты налогообложения (прибыль, земельные участки в собственности, объекты капитального строительства) в соответствии с формулой, приведенной в пункте 9 Методики.
8. При оценке налогового расхода по критерию, указанному в подпункте "а" пункта 7 Методики, следует учитывать, что налоговый расход должен оказывать прямое или косвенное влияние на достижение цели государственной программы Российской Федерации "Научно-технологическое развитие Российской Федерации" (далее - Госпрограмма): "Обеспечение независимости и конкурентоспособности государства, достижения национальных целей развития и реализации стратегических национальных приоритетов путем создания эффективной системы наращивания и наиболее полного использования интеллектуального потенциала нации".
9. Востребованность плательщиком предоставленных налоговых льгот определяется отдельно по каждой налоговой льготе, указанной пункте 1 Методики, рассчитывается по следующей формуле:
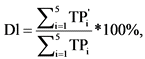
где:
D - уровень востребованности налоговой льгота;
l - налоговая льгота, указанная в пункте 1 Методики;
i - порядковый номер года, имеющий значение от 1 до 5;
 - численность плательщиков, воспользовавшихся правом на налоговую льготу 1, в i-м году;
ТРi - численность плательщиков в i-м году, имеющих право на применение налоговой льготы. Численность плательщиков, имеющих право на применение налоговой льгота определяется как численность участников проекта и (или) фондов и (или) управляющих компаний (дочерних обществ управляющих компаний), имеющих в отчетном году объекты налогообложения (в том числе уплачивающих страховые взносы, получивших прибыль, имеющих земельные участки в собственности, объекты капитального строительства).
Для определения востребованности плательщиками налоговых льгот используются следующие пороговые значения:
а) доля плательщиков - участников проекта, получивших прибыль и воспользовавшихся правом на освобождение от уплата налога на прибыль организаций, пороговое значение - 20 процентов;
б) доля плательщиков - участников проекта, воспользовавшихся правом на освобождение от исполнения обязанностей налогоплательщика, связанных с исчислением и уплатой налога на добавленную стоимость, пороговое значение - 10 процентов;
в) доля плательщиков - участников проекта, имеющих объекты налогообложения (объекты капитального строительства) и воспользовавшихся правом на освобождение от уплаты налога на имущество организаций, пороговое значение - 1 процент;
г) доля плательщиков - организаций, признаваемых фондом, управляющей компанией, дочерним обществом Центра, имеющих объекты налогообложения (объекты капитального строительства) и воспользовавшихся правом на освобождение от уплаты налога на имущество организаций, пороговое значение - 10 процентов;
д) доля плательщиков - участников проекта, получивших прибыль и воспользовавшихся правом на применение пониженной ставки налога на прибыль, пороговое значение - 1,4 процента;
е) доля плательщиков - участников проекта, воспользовавшихся правом на применение пониженных тарифов страховых взносов, пороговое значение - 30 процентов;
ж) для налогового расхода на освобождение от уплаты земельного налога организации, признаваемой фондом Центра, пороговое значение - 50 процентов.
Налоговая льгота признается востребованной при достижении уровня востребованности налоговой льготой порогового значения.
10. Налоговые расходы признаются целесообразными в случае, если по итогам оценки целесообразности они соответствуют всем критериям, указанным в пункте 7 Методики.
В случае несоответствия налоговых расходов хотя бы одному из критериев, указанных в пункте 7 Методики, куратором налоговых расходов формируются предложения о сохранении (уточнении, отмене) налоговых льгот.
11. В соответствии с пунктом 16 Правил оценка результативности налоговых расходов проводится по следующим критериям:
а) оценка вклада налоговых льгот в изменение значения показателя (индикатора) достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации;
б) оценка бюджетной эффективности налоговых расходов;
в) оценка совокупного бюджетного эффекта (самоокупаемости) стимулирующих налоговых расходов.
12. Вклад налоговых льгот в изменение значения показателя (индикатора) достижения целей государственной программы Российской Федерации или социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, рассчитывается как разница между значением указанного показателя (индикатора) с учетом льгот и значением указанного показателя (индикатора) без учета льгот.
Куратором налоговых расходов оценка проводится агрегировано по всем налоговым льготам, указанным в пункте 1 Методики, по критерию результативности "затраты на исследования и разработки и на инновационную деятельность за счет всех источников в текущих ценах", оказывающего влияние на показатель "Внутренние затраты на исследования и разработки за счет всех источников в текущих ценах в процентах от валового внутреннего продукта" паспорта Госпрограммы (далее - показатель Госпрограммы) по формуле:
Vn = (Спл - Спб) * n,
где:
Vn - вклад налоговых льгот в изменение значения показателя Госпрограммы;
Спл - показатель среднего объема затрат на исследования и разработки и на инновационную деятельность плательщиков, воспользовавшихся хотя бы одной налоговой льготой, указанной в пункте 1 Методики, в отчетном периоде, рассчитываемый по формуле:
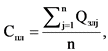
где:
Qзлj - объем затрат на исследования и разработки и на инновационную деятельность за счет всех источников j-го плательщика, воспользовавшегося хотя бы одной налоговой льготой, указанной в пункте 1 Методики, в отчетном периоде;
n - число участников проектов Центров, воспользовавшихся хотя бы одной налоговой льготой, указанной в подпунктах "а" - "в", "д", "е" пункта 1 Методики, в отчетном периоде;
Спб - показатель средней доли объема затрат на исследования и разработки и на инновационную деятельность организаций, осуществивших затраты на исследования и разработки и на инновационную деятельность в отчетном периоде и являющимися малыми предприятиями, рассчитываемый по формуле:
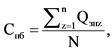
где:
Qзнz - объем затрат на исследования и разработки за счет всех источников и объема затрат на инновационную деятельность компаний, являющимися малыми предприятиями;
N - число малых предприятий.
В случае отсутствия отчетных данных на дату проведения оценки при расчете показателей могут применяться усредненные и (или) прогнозные показатели, рассчитанные на основе имеющихся данных Минэкономразвития России и Росстата.
Оценка вклада налоговых льгот для участников проекта, управляющих компаний и фондов Центра в достижение показателя Госпрограммы признается положительной при достижении положительного значения критерия, указанного в настоящем пункте.
13. В целях проведения оценки бюджетной эффективности налоговых расходов осуществляется сравнительный анализ результативности предоставления налоговых льгот и результативности применения альтернативных механизмов достижения целей Госпрограммы, включающий сравнение объемов расходов федерального бюджета в случае применения альтернативных механизмов достижения целей государственных программ Российской Федерации и (или) целей социально-экономической политики Российской Федерации, не относящихся к государственным программам Российской Федерации, и объемов предоставленных льгот.
Оценка бюджетной эффективности проводится куратором налоговых расходов агрегировано по всем налоговым расходам в отношении достижения показателя Госпрограммы по формуле:
Вп = Ап - Тп,
где:
Вп - оценка бюджетной эффективности налоговых расходов в отношении достижения показателя Госпрограммы в отчетном году;
Тп - фактический объем налоговых льгот, полученных плательщиками, участвующими в достижении показателя, в отчетном году;
Ап - расчетный объем средств федерального бюджета на предоставление финансовой поддержки плательщикам, обладающим потенциальным правом на применение налоговых льгот, направленных на достижение показателя Госпрограммы, в отчетном году.
При этом значение Ап равняется значению вклада налоговых льгот в изменение значения показателя Госпрограммы (Vп).
Бюджетная эффективность признается положительной при достижении неотрицательного значения по критерию, указанному в абзаце втором настоящего пункта.
14. Оценка совокупного бюджетного эффекта (самоокупаемости) налоговых расходов проводится куратором налоговых расходов в соответствии с пунктами 20 и 21 Правил отдельно по каждому налоговому расходу, указанному в пункте 1 Методики.
15. Налоговые расходы признаются результативными в случае, если по итогам оценки результативности они соответствуют следующим критериям:
а) оценка вклада налоговых льгот в изменение показателя Госпрограммы, используемого для оценки в соответствии с пунктом 12 Методики, принимает положительное значение;
б) оценка бюджетной эффективности принимает неотрицательное значение;
в) оценка совокупного бюджетного эффекта (самоокупаемости) принимает неотрицательное значение.
В случае несоответствия налоговых расходов хотя бы одному из указанных критериев куратором налоговых расходов формируются предложения о сохранении (уточнении, отмене) налоговых льгот.
III. Отчеты по результатам проведения оценки эффективности
налоговых расходов
16. По итогам проведения оценки эффективности налоговых расходов куратор налоговых расходов формулирует выводы в соответствии с пунктом 23 Правил:
а) о достижении целевых характеристик налоговых расходов;
б) о вкладе налоговых расходов в достижение показателей Госпрограммы, используемых для оценки в соответствии с пунктом 12 Методики;
в) о наличии или об отсутствии более результативных (менее затратных для федерального бюджета) альтернативных механизмов;
г) о значении совокупного бюджетного эффекта (самоокупаемости) налоговых расходов.
17. По итогам оценки эффективности налоговых расходов куратор налоговых расходов формирует паспорта налоговых расходов, результаты оценки эффективности налоговых расходов, отражающие результаты оценки целесообразности и результативности налоговых расходов, рекомендации по результатам оценки эффективности налоговых расходов, включая рекомендации Минфину России о необходимости сохранения (уточнения, отмены) налоговых льгот, направляет в Минфин России и размещает на официальном сайте Минэкономразвития России в информационно-телекоммуникационной сети "Интернет" указанные в настоящем пункте документы (за исключением информации, доступ к которой ограничен федеральными законами, и служебной информации ограниченного распространения) в сроки, установленные пунктом 23 Правил.