Приказ Минэкономразвития России от 23.09.2026 N 668
МИНИСТЕРСТВО ЭКОНОМИЧЕСКОГО РАЗВИТИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
ПРИКАЗ
от 23 сентября 2026 г. N 668
ОБ УТВЕРЖДЕНИИ МЕТОДИКИ
РАСЧЕТА АНАЛИТИЧЕСКОГО (СКВОЗНОГО) ПОКАЗАТЕЛЯ "ДОЛЯ
ПРЕДПРИЯТИЙ, НА КОТОРЫХ РОСТ ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА РАСТЕТ
ОПЕРЕЖАЮЩИМ ТЕМПОМ ПО ОТНОШЕНИЮ К РОСТУ ЭКОНОМИКИ
РОССИЙСКОЙ ФЕДЕРАЦИИ В ЦЕЛОМ"
В соответствии с пунктом 18(2) Положения о системе управления государственными программами Российской Федерации, утвержденного постановлением Правительства Российской Федерации от 26 мая 2021 г. N 786, в целях реализации государственной программы Российской Федерации "Экономическое развитие и инновационная экономика", а также мониторинга ее показателей приказываю:
1. Утвердить прилагаемую методику расчета аналитического (сквозного) показателя "Доля предприятий, на которых рост производительности труда растет опережающим темпом по отношению к росту экономики Российской Федерации в целом".
2. Контроль за исполнением настоящего приказа возложить на заместителя Министра Тюпышева Д.А.
Министр
М.Г.РЕШЕТНИКОВ
Утверждена
приказом Минэкономразвития России
от 23.09.2026 N 668
МЕТОДИКА
РАСЧЕТА АНАЛИТИЧЕСКОГО (СКВОЗНОГО) ПОКАЗАТЕЛЯ
"ДОЛЯ ПРЕДПРИЯТИЙ, НА КОТОРЫХ РОСТ ПРОИЗВОДИТЕЛЬНОСТИ ТРУДА
РАСТЕТ ОПЕРЕЖАЮЩИМ ТЕМПОМ ПО ОТНОШЕНИЮ К РОСТУ ЭКОНОМИКИ
РОССИЙСКОЙ ФЕДЕРАЦИИ В ЦЕЛОМ"
1. Методика разработана в соответствии с Положением о системе управления государственными программами Российской Федерации, утвержденным постановлением Правительства Российской Федерации от 26 мая 2021 г. N 786, а также национальным стандартом Российской Федерации ГОСТ Р 71136-2023 "Национальные цели развития, национальные проекты (программы) и государственные программы Российской Федерации. Методики расчета показателей. Общие положения и требования к применяемым при расчетах данным", утвержденным приказом Росстандарта от 6 декабря 2023 г. N 1521-ст.
2. Настоящая методика применяется для расчета аналитического (сквозного) показателя "Доля предприятий, на которых рост производительности труда растет опережающим темпом по отношению к росту экономики Российской Федерации в целом" (код показателя - П04585-15) (далее - показатель), включенного в перечень аналитических (сквозных) показателей государственной программы Российской Федерации "Экономическое развитие и инновационная экономика".
3. Показатель характеризует долю предприятий, достигших ежегодного опережающего прироста производительности труда по отношению к росту экономики Российской Федерации в целом в отчетном году по результатам внедрения мероприятий по повышению производительности труда под федеральным и региональным управлением.
4. Федеральным органом исполнительной власти, ответственным за формирование и предоставление (распространение) информации по показателю, а также предоставление значений показателя в государственную информационную систему "Цифровая аналитическая платформа предоставления статистических данных" (далее - ГИС ЦАП), является Минэкономразвития России.
5. Показатель рассчитывается Минэкономразвития России в ГИС ЦАП в соответствии с алгоритмом расчета, приведенным в настоящей методике, и на основе значений компонентов показателя, представленных в соответствии с настоящей методикой.
6. Показатель рассчитывается в целом по Российской Федерации и в разрезе субъектов Российской Федерации с годовой периодичностью.
В ежемесячной отчетности проставляется значение, полученное в результате последнего проведенного расчета за отчетный период (расчетный год) до момента проведения следующего расчета.
7. Предельное значение показателя стремится к 100 процентам.
Тип показателя - возрастающий.
8. Сроки предоставления (распространения) информации по показателю: ежемесячно не позднее 8-го числа месяца, следующего за отчетным месяцем; ежегодно не позднее 1 ноября года, следующего за отчетным годом.
9. Единица измерения показателя - процент (код по Общероссийскому классификатору единиц измерения - 744).
10. Показатель ДИt,ЦП рассчитывают по формуле:
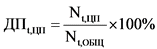 ,
где:
Nt,ЦП - количество предприятий в отчетном году t, вовлеченных в федеральный проект "Производительность труда" (далее - федеральный проект) до 31 марта (включительно) отчетного года t, внедряющих мероприятия по повышению производительности труда под федеральным и региональным управлением, на которых рост производительности труда опережает рост экономики Российской Федерации в целом по отношению к году t-1, единиц;
Nt,ОБЩ - общее количество предприятий в отчетном году t, вовлеченных в федеральный проект до 31 марта (включительно) отчетного года t, внедряющих мероприятия по повышению производительности труда под федеральным и региональным управлением, единиц.
11. Компонент Nt,ЦП рассчитывают по формуле:
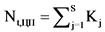 ,
где:
S - количество субъектов Российской Федерации. В случае если расчет применяется для субъекта Российской Федерации, S = 1;
Kj - количество предприятий - участников, достигших опережающего роста производительности труда относительно роста экономики Российской Федерации в целом по результатам внедрения мероприятий по повышению производительности труда под федеральным и региональным управлением в j-м субъекте Российской Федерации, значения базовых годов для Kj находятся в диапазоне от t-3 включительно до t-1 включительно, единиц.
12. Источником информации для компонента Nt,ЦП являются данные расчета, произведенного на основании данных налоговой отчетности предприятий - участников федерального проекта, представленных ФНС России по запросу Минэкономразвития России, и данных индекса производительности труда (приложение N 1 к настоящей методике), публикуемых на официальном сайте Федеральной службы государственной статистики (далее - Росстат) в разделе "Национальные счета" <1>.
--------------------------------
<1> https://rosstat.gov.ru/statistics/accounts.
Минэкономразвития России направляет в адрес ФНС России перечень предприятий - участников федерального проекта с указанием полного наименования предприятия и идентификационного номера налогоплательщика (далее - Перечень) в срок не позднее 1 июля года, следующего за отчетным годом.
ФНС России обеспечивает представление в адрес Минэкономразвития России обезличенных данных из налоговой отчетности предприятий - участников федерального проекта в формате, согласованном Минэкономразвития России, в срок:
- ежегодно до 1 августа 2030 года (без осуществления камеральных проверок и корректировок);
- ежегодно до 1 октября 2030 года (с учетом камеральных проверок и корректировок).
В случае если Перечень содержит более 100 организаций, ФНС России в течение 30 календарных дней после получения Перечня направляет в адрес Минэкономразвития России массив обезличенной информации из налоговой отчетности предприятий - участников федерального проекта в формате Excel. Информация о составе данных из налоговой отчетности предприятий - участников федерального проекта приведена в приложении N 2 к настоящей методике.
В случае если Перечень содержит от 3 до 99 организаций, ФНС России в течение 30 календарных дней после получения Перечня направляет в адрес Минэкономразвития России данные согласно приложению N 3 к настоящей методике из налоговой отчетности тех предприятий, которые в соответствии с подпунктом 1 пункта 1 статьи 102 Налогового кодекса Российской Федерации являются общедоступными, в том числе ставших таковыми с согласия их обладателя-налогоплательщика (плательщик страховых взносов). В отношении остальных компаний Перечня данные предоставляются в агрегированном виде в формате Excel.
В случае если Минэкономразвития России не представлен Перечень, ФНС России освобождается от обязанности предоставления данных из налоговой отчетности предприятий.
13. Прирост производительности труда предприятия за отчетный год (ППТдеф.отчет.год) рассчитывается в номинальном исчислении как отношение разницы производительности труда отчетного года (ПТдеф.отчет.год) с учетом дефлятора и производительности труда предыдущего года (ПТпред.год) к производительности труда предыдущего года (ПТпред.год), процентов, по формуле:
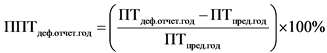 .
Индексы - дефляторы валовой добавленной стоимости по отраслям экономики (далее - индексы-дефляторы) представлены на официальном сайте Росстата (http://ssl.rosstat.gov.ru) в разделе "Национальные счета" (приложение N 4 к настоящей методике).
Применение индексов-дефляторов в целях расчета производительности труда предприятий - участников федерального проекта производится на основании кодов Общероссийского классификатора видов экономической деятельности (ОК 029-2014 (КДС Ред. 2) (далее - ОКВЭД2), указанных в заявке на участие в федеральном проекте на ИТ-платформе производительность.рф (далее - ИТ-платформа).
Разработка показателя "валовая добавленная стоимость" осуществляется по отраслям экономики в соответствии с ОКВЭД2 на уровне классов и подклассов (2 - 3 знака кодов ОКВЭД2) в соответствии с приказом Росстата от 21 марта 2017 г. N 187 "О распределении работ по обеспечению расчета отраслевых показателей Системы национальных счетов между управлениями центрального аппарата Федеральной службы государственной статистики".
В случае отсутствия необходимого индекса-дефлятора для указанного вида деятельности применяется индекс-дефлятор вышестоящего уровня в следующей последовательности: подгруппа, группа, подкласс, класс, раздел.
Производительность труда отражает меру добавленной стоимости, приходящуюся на одного сотрудника предприятия.
В целях применения настоящей методики прирост производительность труда предприятия рассчитывается как отношение добавленной стоимости к численности сотрудников в миллионах рублей, в двух вариантах:
1) относительно предыдущего года как отношение добавленной стоимости к численности сотрудников в миллионах рублей по формуле:
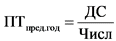 ,
где:
ДС - добавленная стоимость предприятия за календарный отчетный (или базовый) год, которая создается непосредственно предприятием и рассчитывается как сумма прибыли от продажи товаров, выполнения работ или оказания услуг, оплаты труда работников; страховых взносов, уплачиваемых предприятием в государственные внебюджетные фонды Российской Федерации; налогов, включаемых в себестоимость, и расходов на амортизацию основных средств и нематериальных активов в миллионах рублей, по формуле:
ДС = Приб + ОТ + СтрхВ + НалСб + АМ,
где:
Приб - прибыль/убыток от основной деятельности предприятия за календарный отчетный (или базовый) год, миллионов рублей.
Для предприятий, использующих общий режим налогообложения, прибыль/убыток от основной деятельности предприятия рассчитывается по данным налоговой декларации по налогу на прибыль организации как разница между выручкой от реализации прямых и косвенных расходов по формуле:
Приб = Выр - (ПрмРсх + КосвРсх),
где:
Выр - выручка от реализации товаров (работ, услуг) собственного производства и выручка от реализации покупных товаров согласно приложению N 1 к Листу 02 формы налоговой декларации по налогу на прибыль организации за календарный отчетный (или базовый) год (форма по КПД 1151006) <2> (далее - форма налоговой декларации по налогу на прибыль), миллионов рублей;
--------------------------------
<2> Приказ ФНС России от 2 октября 2024 г. N ЕД-7-3/830@ "Об утверждении формы, порядка заполнения (представления) и формата представления в электронной форме налоговой декларации по налогу на прибыль организаций, а также о внесении изменений в приложение к приказу ФНС России от 29 февраля 2024 г. N ЕД-7-3/164@".
ПрмРсх - затраты, связанные с производством продукции (выполнением определенных работ, оказанием отдельных услуг), которые могут быть непосредственно включены в себестоимость этой продукции (работ, услуг), согласно приложению N 2 к Листу 02 формы налоговой декларации по налогу на прибыль за календарный отчетный (или базовый) год, миллионов рублей;
КосвРсх - затраты, связанные с производством продукции (выполнением работ, оказанием услуг), которые не могут быть непосредственно включены в себестоимость продукции (работ, услуг), согласно приложению N 2 к Листу 02 формы налоговой декларации по налогу на прибыль за календарный отчетный (или базовый) год, миллионов рублей.
Прибыль/убыток от основной деятельности предприятия отражает полученную прибыль/убыток предприятия от реализации товаров (работ, услуг) собственного производства и от реализации покупных товаров, миллионов рублей.
Для предприятий, уплачивающих единый сельскохозяйственный налог, прибыль/убыток рассчитывается как разность строк 10 и 20 раздела 2 налоговой декларации по единому сельскохозяйственному налогу (форма по КНД 1151059) <3>, утвержденной приказом ФНС России от 28 июля 2014 г. N ММВ-7-3/384@ "Об утверждении формы налоговой декларации по единому сельскохозяйственному налогу, порядка ее заполнения, а также формата представления налоговой декларации по единому сельскохозяйственному налогу в электронной форме", миллионов рублей;
--------------------------------
<3> Приказ ФНС России от 28 июля 2014 г. N ММВ-7-3/384@ "Об утверждении формы налоговой декларации по единому сельскохозяйственному налогу, порядка ее заполнения, а также формата представления налоговой декларации по единому сельскохозяйственному налогу в электронной форме".
ОТ - сумма расходов на оплату труда, рассчитывается на базе расчета по форме 6-НДФЛ за календарный отчетный (или базовый) год (форма по КНД 1151100), утвержденной приказом ФНС России от 19 сентября 2023 г. N ЕД-7-11/649@, миллионов рублей;
СтрхВ - страховые взносы, уплачиваемые предприятием в государственные внебюджетные фонды Российской Федерации, рассчитываются на базе формы Расчета по страховым взносам (форма по КНД 1151111) в соответствии с приказом ФНС России от 29 сентября 2022 г. N ЕД-7-11/878@ за календарный отчетный (или базовый) год в миллионах рублей, по формуле:
СтрхВ = ВзнОБЩ + ВзнОПСД + ВзнДСО + ВзнОСС6.1 + ВзнОМС6.1 +
+ ВзнОПС6.2 + ВзнОСС6.2 + ВзнОМС6.2
где:
ВзнОБЩ - сумма страховых взносов на обязательное пенсионное страхование, на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, на обязательное медицинское страхование, миллионов рублей;
ВзнОПСД - сумма страховых взносов на обязательное пенсионное страхование по дополнительному тарифу, миллионов рублей;
ВзнДСО - сумма страховых взносов на дополнительное социальное обеспечение, миллионов рублей;
ВзнОСС6.1 - сумма страховых взносов на обязательное социальное страхование, на случай временной нетрудоспособности и в связи с материнством, подлежащая уплате с выплат и иных вознаграждений, начисленных в пользу физических лиц, указанных в пункте 6.1 статьи 431 Налогового кодекса Российской Федерации, миллионов рублей;
ВзнОМС6.1 - сумма страховых взносов на обязательное медицинское страхование, подлежащая уплате с выплат и иных вознаграждений, начисленных в пользу физических лиц, указанных в пункте 6.1 статьи 431 Налогового кодекса Российской Федерации, миллионов рублей;
ВзнОПС6.2 - сумма страховых взносов на обязательное пенсионное страхование, подлежащая уплате с выплат и иных вознаграждений, начисленных в пользу физических лиц, указанных в пункте 6.2 статьи 431 Налогового кодекса Российской Федерации, миллионов рублей;
ВзнОСС6.2 - сумма страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, подлежащая уплате с выплат и иных вознаграждений, начисленных в пользу физических лиц, указанных в пункте 6.2 статьи 431 Налогового кодекса Российской Федерации, миллионов рублей;
ВзнОМС6.2 - сумма страховых взносов на обязательное медицинское страхование, подлежащая уплате с выплат и иных вознаграждений, начисленных в пользу физических лиц, указанных в пункте 6.2 статьи 431 Налогового кодекса Российской Федерации, миллионов рублей;
НалСб - расходы на выплату налога на имущество согласно разделу 2 налоговой декларации по налогу на имущество организаций (форма по КНД 1152026), утвержденной приказом ФНС России от 24 августа 2022 г. N ЕД-7-21/766@ за календарный отчетный (или базовый) год, миллионов рублей;
Ам - расходы по амортизации основных средств и нематериальных активов по предприятию рассчитываются на базе приложения N 2 к Листу 02 формы налоговой декларации по налогу на прибыль организации за календарный отчетный (или базовый) год по следующей формуле:
Ам = АмОС + АмНМА,
где:
АмОС - начисленные расходы по амортизации основных средств, миллионов рублей;
АмНМА - начисленные расходы по амортизации нематериальных активов, миллионов рублей. Расходы на амортизацию в отношении прав пользования активами не включаются в расчет, так как данные расходы не раскрываются в налоговой декларации по налогу на прибыль.
Числ - численность работников предприятия за календарный отчетный (или базовый) год, которая определяется как среднегодовая численность работников, за которых предприятие производит уплату страховых взносов в государственные внебюджетные фонды, рассчитывается как средняя от месячных численностей, указанных в поквартальных формах Расчета по страховым взносам (форма по КПД 151111) <4> (далее - РСВ), человек.
--------------------------------
<4> В соответствии с приказом ФНС России от 29 сентября 2022 г. N ЕД-7-11/878@ "Об утверждении форм расчета по страховым взносам и персонифицированных сведений о физических лицах, порядков их заполнения, а также форматов их представления в электронной форме".
2) относительно отчетного года (ПТдеф.отчет.год) как отношение дефлированной добавленной стоимости к численности сотрудников в миллионах рублей по формуле:
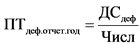 ,
где:
ДСдеф. - добавленная стоимость предприятия за календарный отчетный (или базовый) год, которая создается непосредственно предприятием и рассчитывается как сумма прибыли от продажи товаров, выполнения работ или оказания услуг, оплаты труда работников; страховых взносов, уплачиваемых предприятием в государственные внебюджетные фонды Российской Федерации; налогов, включаемых в себестоимость, и расходов на амортизацию основных средств и нематериальных активов в миллионах рублей, по формуле:
ДСдеф. = Прибдеф. + ОТдеф. + СтрхВдеф. + НалСбдеф. + АМдеф..
Числ - численность работников предприятия за календарный отчетный (или базовый) год, которая определяется как среднегодовая численность работников, за которых предприятие производит уплату страховых взносов в государственные внебюджетные фонды, рассчитывается как средняя от месячных численностей, указанных в поквартальных формах РСВ, человек.
Информация по компоненту Nt,ЦП представляется АНО "Федеральный центр компетенций в сфере производительности труда" (далее - ФЦК) в ГИС ЦАП:
ежемесячно - не позднее 4-го рабочего дня месяца, следующего за отчетным месяцем;
ежегодно - не позднее 25 октября года, следующего за отчетным годом.
Верификация данных по компоненту Nt,ЦП обеспечивается ФЦК на основании данных из налоговой отчетности предприятий - участников федерального проекта, предоставленных ФНС России.
14. Компонент Nt,ОБЩ рассчитывают по формуле:
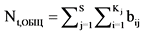 ,
где:
S - количество субъектов Российской Федерации. В случае если расчет применяется для субъекта Российской Федерации, S = 1;
Kj - количество предприятий-участников, внедряющих мероприятия по повышению производительности труда под федеральным и региональным управлением в j-м субъекте Российской Федерации, значения базовых лет для Kj находится в диапазоне от t-3 включительно до t-1 включительно;
bij - признак заключения соглашения о сотрудничестве, bij = 1, если до 31 марта отчетного года t было заключено соглашение о сотрудничестве между ФЦК и i-м предприятием при условии заключенного соглашения между j-м субъектом Российской Федерации и i-м предприятием либо между РЦК и i-м предприятием при условии заключенного соглашения между j-м субъектом Российской Федерации и i-м предприятием, иначе bij = 0.
При расчете показателя для конкретного субъекта Российской Федерации в случае отсутствия базы для расчета показатель считается неприменимым по итогам отчетного года.
Информация по компоненту Nt,ОБЩ представляется ФЦК в ГИС ЦАП:
- ежемесячно - не позднее 4-го рабочего дня месяца, следующего за отчетным месяцем;
- ежегодно - не позднее 25 октября года, следующего за отчетным годом.
Верификация данных по компоненту Nt,ОБЩ обеспечивается ФЦК посредством учета соглашений о взаимодействии при реализации мероприятий федерального проекта, заключенных предприятием с ФЦК или РЦК, на ИТ-платформе.
15. Источником информации для компонента Nt,ОБЩ являются данные ФЦК, полученные с использованием ИТ-платформы.
Формирование и ведение ИТ-платформы осуществляется ФЦК в соответствии с приказом ФЦК от 18 декабря 2020 г. N 2020/1-208 "О вводе в промышленную эксплуатацию ИТ-платформы управленческих и технологических компетенций".
Верификация данных по компоненту Nt,ОБЩ обеспечивается ФЦК посредством учета соглашений о взаимодействии при реализации мероприятий федерального проекта, заключенных предприятием с ФЦК или РЦК, на конец отчетного периода на ИТ-платформе.
Приложение N 1
к методике расчета аналитического
(сквозного) показателя "Доля предприятий,
на которых рост производительности труда
растет опережающим темпом по отношению
к росту экономики Российской Федерации
в целом", утвержденной приказом
Минэкономразвития России
от 23.09.2026 N 668
Данные индекса производительности труда
за ____ год
|
ОКВЭД 2 |
Код |
Текущий год, % |
|
В целом по экономике Российской Федерации |
||
|
Сельское, лесное хозяйство, охота, рыболовство и рыбоводство |
A |
|
|
Добыча полезных ископаемых |
B |
|
|
Обрабатывающие производства |
C |
|
|
Обеспечение электрической энергией, газом и паром; кондиционирование воздуха |
D |
|
|
Водоснабжение; водоотведение, организация сбора и утилизации отходов, деятельность по ликвидации загрязнений |
E |
|
|
Строительство |
F |
|
|
Торговля оптовая и розничная; ремонт автотранспортных средств и мотоциклов |
G |
|
|
Транспортировка и хранение |
H |
|
|
Деятельность гостиниц и предприятий общественного питания |
I |
|
|
Деятельность в области информации и связи |
J |
|
|
Деятельность финансовая и страховая |
K |
|
|
Деятельность по операциям с недвижимым имуществом |
L |
|
|
Деятельность профессиональная, научная и техническая |
M |
|
|
Деятельность административная и сопутствующие дополнительные услуги |
N |
Приложение N 2
к методике расчета аналитического
(сквозного) показателя "Доля предприятий,
на которых рост производительности труда
растет опережающим темпом по отношению
к росту экономики Российской Федерации
в целом", утвержденной приказом
Минэкономразвития России
от 23.09.2026 N 668
Данные из налоговой отчетности
предприятий - участников федерального проекта
за ____ год
|
1 |
Порядковый номер предприятия |
Предприятие N ____ |
N <5> |
N + 1 |
N + 2 |
N + 3 |
|
2 |
ID предприятия |
ID предприятия |
||||
|
3 |
Период |
Год |
||||
|
4 |
Субъект Российской Федерации |
Код региона и наименование региона |
||||
|
5 |
Субъект Российской Федерации (в перечне Минэкономразвития России) |
Код региона и наименование региона |
||||
|
6 |
Вид деятельности |
Код ОКВЭД 2 |
||||
|
7 |
Организационно-правовая форма: муниципальное унитарное предприятие (МУП), федеральное государственное унитарное предприятие (ФГУП), общество с ограниченной ответственностью (ООО), акционерное общество (АО) |
Код ОКОПФ и наименование |
||||
|
8 |
НД <6> по единому сельскохозяйственному налогу: стр. 10 раздел 2, тыс. рублей |
Доходы ЕСХН |
||||
|
9 |
НД по единому сельскохозяйственному налогу: стр. 20 раздел 2, тыс. рублей |
Расходы ЕСХН |
||||
|
10 |
НД по налогу на прибыль: стр. 011 прил. 1 к листу 02, тыс. рублей |
Выручка 011 |
||||
|
11 |
НД по налогу на прибыль: стр. 012 прил. 1 к листу 02, тыс. рублей |
Выручка 012 |
||||
|
12 |
НД по налогу на прибыль: стр. 010 прил. 2 к листу 02, тыс. рублей |
Прямые расходы 010 |
||||
|
13 |
НД по налогу на прибыль: стр. 020 прил. 2 к листу 02, тыс. рублей |
Прямые расходы 020 |
||||
|
14 |
НД по налогу на прибыль: стр. 040 прил. 2 к листу 02 (без учета расходов по строкам 042 - 047, 052), тыс. рублей |
Косвенные расходы 040 |
||||
|
15 |
НД по налогу на прибыль: стр. 131 прил. 2 к листу 02, тыс. рублей |
Амортизация 131 |
||||
|
16 |
НД по налогу на прибыль: стр. 133 прил. 2 к листу 02, тыс. рублей |
Амортизация 133 |
||||
|
17 |
Форма 6-НДФЛ (без учета дохода по строке 111): стр. 110 раздела 2, тыс. рублей <7> |
Расходы на оплату труда |
||||
|
Форма 6-НДФЛ стр. 120 раздела 2, сумма по КБК 182 1 01 02010 01 1000 110, тыс. рублей и КБК 182 1 01 02080 01 1000 110, тыс. рублей <8> Форма 6-НДФЛ стр. 120 раздела 2, сумма по КБК 182 1 01 02150 01 1000 110; 182 1 01 02160 01 1000 110; 182 1 01 02170 01 1000 110; 182 1 01 02210 01 1000 110; 182 1 01 02230 01 1000 110 <9> |
||||||
|
18 |
НД по налогу на имущество: стр. 220 раздела 2 (сумма по всем листам при наличии более одного листа), тыс. рублей |
Налог на имущество организаций |
||||
|
19 |
КНД 1151111: стр. 030 раздела 1 РСВ, тыс. рублей |
ВзнОБЩ |
||||
|
20 |
КНД 1151111: стр. 050 раздела 1 РСВ, тыс. рублей |
ВзнОПСД |
||||
|
21 |
КНД 1151111: стр. 070 раздела 1 РСВ, тыс. рублей |
ВзнДСО |
||||
|
22 |
КНД 1151111: стр. 030 раздела 4 РСВ, тыс. рублей |
ВзнОСС6.1 |
||||
|
23 |
КНД 1151111: стр. 050 раздела 4 РСВ, тыс. рублей |
ВзнОМС6.1 |
||||
|
24 |
КНД 1151111: стр. 090 раздела 1 РСВ, тыс. рублей |
ВзнОПС6.2 |
||||
|
25 |
КНД 1151111: стр. 110 раздела 1 РСВ, тыс. рублей |
ВзнОСС6.2 |
||||
|
26 |
КНД 1151111: стр. 130 раздела 1 РСВ, тыс. рублей |
ВзнОМС6.2 |
||||
|
27 |
РСВ: стр. 020 подразд. 1 раздела 1 за I кв., графа 2, + стр. 020 подразд. 4 раздела 1 за I кв., графа 2 + стр. 020 подразд. 1 раздела 4 за I кв., графа 2, человек |
ССЧ Январь |
||||
|
28 |
РСВ: стр. 020 подразд. 1 раздела 1 за I кв., графа 3 + стр. 020 подразд. 4 раздела 1 за I кв., графа 3 + стр. 020 подразд. 1 раздела 4 за I кв., графа 3, человек |
ССЧ Февраль |
||||
|
29 |
РСВ: стр. 02 подразд. 1 раздела 1 за I кв., графа 4 + стр. 020 подразд. 4 раздела 1 за I кв., графа 4 + стр. 020 подразд. 1 раздела 4 за I кв., графа 4, человек |
ССЧ Март |
||||
|
30 |
РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 2 + стр. 020 подразд. 4 раздела 1 за II кв., графа 2 + стр. 020 подразд. 1 раздела 4 за II кв., графа 2, человек |
ССЧ Апрель |
||||
|
31 |
РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 3 + стр. 020 подразд. 4 раздела 1 за II кв., графа 3 + стр. 020 подразд. 1 раздела 4 за II кв., графа 3, человек |
ССЧ Май |
||||
|
32 |
РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 4 + стр. 020 подразд. 4 раздела 1 за II кв., графа 4 + стр. 020 подразд. 1 раздела 4 за II кв., графа 4, человек |
ССЧ Июнь |
||||
|
33 |
РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 2 + стр. 020 подразд. 4 раздела 1 за III кв., графа 2 + стр. 020 подразд. 1 раздела 4 за III кв., графа 2, человек |
ССЧ Июль |
||||
|
34 |
РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 3 + стр. 020 подразд. 4 раздела 1 за III кв., графа 3 + стр. 020 подразд. 1 раздела 4 за III кв., графа 3, человек |
ССЧ Август |
||||
|
35 |
РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 4 + стр. 020 подразд. 4 раздела 1 за III кв., графа 4 + стр. 020 подразд. 1 раздела 4 за III кв., графа 4, человек |
ССЧ Сентябрь |
||||
|
36 |
РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 2 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 2 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 2, человек |
ССЧ Октябрь |
||||
|
37 |
РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 3 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 3 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 3, человек |
ССЧ Ноябрь |
||||
|
38 |
РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 4 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 4 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 4, человек |
ССЧ Декабрь |
--------------------------------
<5> Базовый год участия предприятия в федеральном проекте.
<6> Налоговая декларация.
<7> Применяется в соответствии с приказом ФНС России от 15 октября 2020 г. N ЕД-7-11/753@ "Об утверждении формы расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ), порядка ее заполнения и представления, формата представления расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом, в электронной форме, а также формы справки о полученных физическим лицом доходах и удержанных суммах налога на доходы физических лиц" (утратил силу в связи с изданием приказа ФНС России от 19 сентября 2023 г. N ЕД-7-11/649@) до 2023 года включительно.
<8> Применяется в соответствии с приказом ФНС России от 19 сентября 2023 г. N ЕД-7-11/649@ "Об утверждении формы расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ), порядка ее заполнения и формата представления расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом, в электронной форме, а также формы справки о полученных физическим лицом доходах и удержанных суммах налога на доходы физических лиц" начиная с 2024 года.
Коды бюджетной классификации (КБК) в соответствии с приказом Минфина России от 20 ноября 2023 г. N 185н "О внесении изменений в приказ Министерства финансов Российской Федерации от 1 июня 2023 г. N 80н "Об утверждении кодов (перечней кодов) бюджетной классификации Российской Федерации на 2024 год (на 2024 год и на плановый период 2025 и 2026 годов)" (утратил силу в связи с изданием приказа Минфина России от 19 февраля 2025 г. N 185н).
<9> Применяется в соответствии с приказом Минфина России от 13 ноября 2024 г. N 165н "О внесении изменений в приказ Министерства финансов Российской Федерации от 10 июня 2024 г. N 85н "Об утверждении кодов (перечней кодов) бюджетной классификации Российской Федерации на 2025 год (на 2025 год и на плановый период 2026 и 2027 годов)" начиная с 2025 года.
Приложение N 3
к методике расчета аналитического
(сквозного) показателя "Доля предприятий,
на которых рост производительности труда
растет опережающим темпом по отношению
к росту экономики Российской Федерации
в целом", утвержденной приказом
Минэкономразвития России
от 23.09.2026 N 668
Данные из налоговой отчетности
предприятий - участников федерального проекта
за ____ год
|
1 |
Полное наименование организации |
Название компании |
N |
N + 1 |
N+ 2 |
N+ 3 |
|
2 |
ИНН |
ИНН |
||||
|
3 |
Период |
Год |
||||
|
4 |
Субъект Российской Федерации |
Код региона и наименование региона |
||||
|
5 |
Субъект Российской Федерации (в перечне Минэкономразвития России) |
Код региона и наименование региона |
||||
|
6 |
Вид деятельности |
Код ОКВЭД-2 |
||||
|
7 |
Организационно-правовая форма: МУП, ФГУП, ООО, АО |
Код ОКОПФ и наименование |
||||
|
8 |
НД по единому сельскохозяйственному налогу: стр. 10 раздел 2, тыс. рублей |
Доходы ЕСХН |
||||
|
9 |
НД по единому сельскохозяйственному налогу: стр. 20 раздел 2, тыс. рублей |
Расходы ЕСХН |
||||
|
10 |
НД по налогу на прибыль: стр. 011 прил. 1 к листу 02, тыс. рублей |
Выручка 011 |
||||
|
11 |
НД по налогу на прибыль: стр. 012 прил. 1 к листу 02, тыс. рублей |
Выручка 012 |
||||
|
12 |
НД по налогу на прибыль: стр. 010 прил. 2 к листу 02, тыс. рублей |
Прямые расходы 010 |
||||
|
13 |
НД по налогу на прибыль: стр. 020 прил. 2 к листу 02, тыс. рублей |
Прямые расходы 020 |
||||
|
14 |
НД по налогу на прибыль: стр. 040 прил. 2 к листу 02 (без учета расходов по строкам 042 - 047, 052), тыс. рублей |
Косвенные расходы 040 |
||||
|
15 |
НД по налогу на прибыль: стр. 131 прил. 2 к листу 02, тыс. рублей |
Амортизация 131 |
||||
|
16 |
НД по налогу на прибыль: стр. 133 прил. 2 к листу 02, тыс. рублей |
Амортизация 133 |
||||
|
17 |
Форма 6-НДФЛ (без учета дохода по строке 111): стр. 110 раздела 2, тыс. рублей <10> |
Расходы на оплату труда |
||||
|
Форма 6-НДФЛ стр. 120 раздела 2, сумма по КБК 182 1 01 02010 01 1000 110, тыс. рублей и КБК 182 1 01 02080 01 1000 110, тыс. рублей <11> |
||||||
|
Форма 6-НДФЛ стр. 120 раздела 2, сумма по КБК 182 1 01 02150 01 1000 110; 182 1 01 02160 01 1000 110; 182 1 01 02170 01 1000 110; 182 1 01 02210 01 1000 110; 182 1 01 02230 01 1000 110 <12> |
||||||
|
18 |
НД по налогу на имущество: стр. 220 раздела 2 (сумма по всем листам при наличии более одного листа), тыс. рублей |
Налог на имущество организаций |
||||
|
19 |
КНД 1151111: стр. 030 раздела 1 РСВ, тыс. рублей |
ВзнОБЩ |
||||
|
20 |
КНД 1151111: стр. 050 раздела 1 РСВ, тыс. рублей |
ВзнОПСД |
||||
|
21 |
КНД 1151111: стр. 070 раздела 1 РСВ, тыс. рублей |
ВзнДСО |
||||
|
22 |
КНД 1151111: стр. 030 раздела 4 РСВ, тыс. рублей |
ВзнОСС6.1 |
||||
|
23 |
КНД 1151111: стр. 050 раздела 4 РСВ, тыс. рублей |
ВзнОМС6.1 |
||||
|
24 |
КНД 1151111: стр. 090 раздела 1 РСВ, тыс. рублей |
ВзнОПС6.2 |
||||
|
25 |
КНД 1151111: стр. 110 раздела 1 РСВ, тыс. рублей |
ВзнОСС6.2 |
||||
|
26 |
КНД 1151111: стр. 130 раздела 1 РСВ, тыс. рублей |
ВзнОМС6.2 |
||||
|
27 |
РСВ: стр. 020 подразд. 1 раздела 1 за I кв., графа 2, + стр. 020 подразд. 4 раздела 1 за I кв., графа 2 + стр. 020 подразд. 1 раздела 4 за I кв., графа 2, человек |
ССЧ Январь |
||||
|
28 |
РСВ: стр. 020 подразд. 1 раздела 1 за I кв., графа 3 + стр. 020 подразд. 4 раздела 1 за I кв., графа 3 + стр. 020 подразд. 1 раздела 4 за I кв., графа 3, человек |
ССЧ Февраль |
||||
|
29 |
РСВ: стр. 02 подразд. 1 раздела 1 за I кв., графа 4 + стр. 020 подразд. 4 раздела 1 за I кв., графа 4 + стр. 020 подразд. 1 раздела 4 за I кв., графа 4, человек |
ССЧ Март |
||||
|
30 |
РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 2 + стр. 020 подразд. 4 раздела 1 за II кв., графа 2 + стр. 020 подразд. 1 раздела 4 за II кв., графа 2, человек |
ССЧ Апрель |
||||
|
31 |
РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 3 + стр. 020 подразд. 4 раздела 1 за II кв., графа 3 + стр. 020 подразд. 1 раздела 4 за II кв., графа 3, человек |
ССЧ Май |
||||
|
32 |
РСВ: стр. 020 подразд. 1 раздела 1 за II кв., графа 4 + стр. 020 подразд. 4 раздела 1 за II кв., графа 4 + стр. 020 подразд. 1 раздела 4 за II кв., графа 4, человек |
ССЧ Июнь |
||||
|
33 |
РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 2 + стр. 020 подразд. 4 раздела 1 за III кв., графа 2 + стр. 020 подразд. 1 раздела 4 за III кв., графа 2, человек |
ССЧ Июль |
||||
|
34 |
РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 3 + стр. 020 подразд. 4 раздела 1 за III кв., графа 3 + стр. 020 подразд. 1 раздела 4 за III кв., графа 3, человек |
ССЧ Август |
||||
|
35 |
РСВ: стр. 020 подразд. 1 раздела 1 за III кв., графа 4 + стр. 020 подразд. 4 раздела 1 за III кв., графа 4 + стр. 020 подразд. 1 раздела 4 за III кв., графа 4, человек |
ССЧ Сентябрь |
||||
|
36 |
РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 2 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 2 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 2, человек |
ССЧ Октябрь |
||||
|
37 |
РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 3 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 3 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 3, человек |
ССЧ Ноябрь |
||||
|
38 |
РСВ: стр. 020 подразд. 1 раздела 1 за IV кв., графа 4 + стр. 020 подразд. 4 раздела 1 за IV кв., графа 4 + стр. 020 подразд. 1 раздела 4 за IV кв., графа 4, человек |
ССЧ Декабрь |
--------------------------------
<10> Применяется в соответствии с приказом ФНС России от 15 октября 2020 г. N ЕД-7-11/753@ "Об утверждении формы расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ), порядка ее заполнения и представления, формата представления расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом, в электронной форме, а также формы справки о полученных физическим лицом доходах и удержанных суммах налога на доходы физических лиц" (утратил силу в связи с изданием приказа ФНС России от 19 сентября 2023 г. N ЕД-7-11/649@) до 2023 года включительно.
<11> Применяется в соответствии с приказом ФНС России от 19 сентября 2023 г. N ЕД-7-11/649@ "Об утверждении формы расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ), порядка ее заполнения и формата представления расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом, в электронной форме, а также формы справки о полученных физическим лицом доходах и удержанных суммах налога на доходы физических лиц" начиная с 2024 года.
Коды бюджетной классификации (КБК) в соответствии с приказом Минфина России N 185н от 20 ноября 2023 г. "О внесении изменений в приказ Министерства финансов Российской Федерации от 1 июня 2023 г. N 80н "Об утверждении кодов (перечней кодов) бюджетной классификации Российской Федерации на 2024 год (на 2024 год и на плановый период 2025 и 2026 годов)" (утратил силу в связи с изданием приказа Минфина России от 19 февраля 2025 г. N 185н).
<12> Применяется в соответствии с приказом Минфина России от 13 ноября 2024 г. N 165н "О внесении изменений в приказ Министерства финансов Российской Федерации от 10 июня 2024 г. N 85н "Об утверждении кодов (перечней кодов) бюджетной классификации Российской Федерации на 2025 год (на 2025 год и на плановый период 2026 и 2027 годов)" начиная с 2025 года.
Приложение N 4
к методике расчета аналитического
(сквозного) показателя "Доля предприятий,
на которых рост производительности труда
растет опережающим темпом по отношению
к росту экономики Российской Федерации
в целом", утвержденной приказом
Минэкономразвития России
от 23.09.2026 N 668
Индексы - дефляторы валовой добавленной стоимости
по отраслям экономики за ____ год
|
Коды |
Наименование |
Текущий год, % |
|
Валовой внутренний продукт в рыночных ценах |
||
|
в том числе: |
||
|
Валовая добавленная стоимость в основных ценах |
||
|
в том числе: |
||
|
Раздел A |
Сельское, лесное хозяйство, охота, рыболовство и рыбоводство |
|
|
Раздел B |
Добыча полезных ископаемых |
|
|
Раздел C |
Обрабатывающие производства |
|
|
Раздел D |
Обеспечение электрической энергией, газом и паром; кондиционирование воздуха |
|
|
Раздел E |
Водоснабжение; водоотведение, организация сбора и утилизации отходов, деятельность по ликвидации загрязнений |
|
|
Раздел F |
Строительство |
|
|
Раздел G |
Торговля оптовая и розничная; ремонт автотранспортных средств и мотоциклов |
|
|
Раздел H |
Транспортировка и хранение |
|
|
Раздел I |
Деятельность гостиниц и предприятий общественного питания |
|
|
Раздел J |
Деятельность в области информации и связи |
|
|
Раздел K |
Деятельность финансовая и страховая |
|
|
Раздел L |
Деятельность по операциям с недвижимым имуществом |
|
|
Раздел M |
Деятельность профессиональная, научная и техническая |
|
|
Раздел N |
Деятельность административная и сопутствующие дополнительные услуги |
|
|
Раздел O |
Государственное управление и обеспечение военной безопасности, социальное обеспечение |
|
|
Раздел P |
Образование |
|
|
Раздел Q |
Деятельность в области здравоохранения и социальных услуг |
|
|
Раздел R |
Деятельность в области культуры, спорта, организации досуга и развлечений |
|
|
Раздел S |
Предоставление прочих видов услуг |
|
|
Раздел T |
Деятельность домашних хозяйств как работодателей; недифференцированная деятельность частных домашних хозяйств по производству товаров и оказанию услуг для собственного потребления |