Приказ ФНС России от 03.09.2026 N ЕД-1-3/654@
МИНИСТЕРСТВО ФИНАНСОВ РОССИЙСКОЙ ФЕДЕРАЦИИ
ФЕДЕРАЛЬНАЯ НАЛОГОВАЯ СЛУЖБА
ПРИКАЗ
от 3 сентября 2026 г. N ЕД-1-3/654@
ОБ УТВЕРЖДЕНИИ ФОРМЫ, ПОРЯДКА ЗАПОЛНЕНИЯ И ФОРМАТА
ПРЕДСТАВЛЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО ЕДИНОМУ
СЕЛЬСКОХОЗЯЙСТВЕННОМУ НАЛОГУ В ЭЛЕКТРОННОЙ ФОРМЕ
В соответствии с абзацем первым пункта 7 статьи 80 части первой Налогового кодекса Российской Федерации, абзацем первым пункта 1 и подпунктом 5.9.36 пункта 5 Положения о Федеральной налоговой службе, утвержденного постановлением Правительства Российской Федерации от 30.09.2004 N 506, в целях реализации положений главы 26.1 "Система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог)" части второй Налогового кодекса Российской Федерации и в связи с принятием Федерального закона от 28.11.2025 N 425-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации, отдельные законодательные акты Российской Федерации и признании утратившими силу законодательных актов (отдельных положений законодательных актов) Российской Федерации" приказываю:
1. Утвердить:
форму налоговой декларации по единому сельскохозяйственному налогу согласно приложению N 1 к настоящему приказу;
порядок заполнения налоговой декларации по единому сельскохозяйственному налогу согласно приложению N 2 к настоящему приказу;
формат представления налоговой декларации по единому сельскохозяйственному налогу в электронной форме согласно приложению N 3 к настоящему приказу.
2. Признать утратившими силу приказы ФНС России:
от 28.07.2014 N ММВ-7-3/384@ "Об утверждении формы налоговой декларации по единому сельскохозяйственному налогу, порядка ее заполнения, а также формата представления налоговой декларации по единому сельскохозяйственному налогу в электронной форме" (зарегистрирован Министерством юстиции Российской Федерации 10.11.2014, регистрационный N 34620);
от 01.02.2016 N ММВ-7-3/51@ "О внесении изменений в приложения к приказу ФНС России от 28.07.2014 N ММВ-7-3/384@" (зарегистрирован Министерством юстиции Российской Федерации 26.02.2016, регистрационный N 41224);
от 18.12.2020 N ЕД-7-3/926@ "О внесении изменений в приложения к приказу ФНС России от 28.07.2014 N ММВ-7-3/384@" (зарегистрирован Министерством юстиции Российской Федерации 28.01.2021, регистрационный N 62266).
3. Установить, что настоящий приказ вступает в силу по истечении двух месяцев со дня его официального опубликования, но не ранее 01.01.2027, и применяется начиная с представления налоговой декларации по единому сельскохозяйственному налогу за налоговый период 2026 года. Контроль за исполнением настоящего приказа возложить на заместителя руководителя Федеральной налоговой службы, координирующего методологическое обеспечение работы налоговых органов по вопросам налогообложения при применении специальных налоговых режимов.
Руководитель Федеральной
налоговой службы
Д.В.ЕГОРОВ
Приложение N 1
к приказу ФНС России
от 03.09.2026 N ЕД-1-3/654@
┌─┐              ┌─┐      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘  ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││││││││││││││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
   ││0181││0011││         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │0│0│1│
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

    Форма по КНД 1151059

                           Налоговая декларация
                  по единому сельскохозяйственному налогу

                    ┌─┬─┬─┐                         ┌─┬─┐               ┌─┬─┬─┬─┐
Номер корректировки │ │ │ │  Налоговый период (код) │ │ │  Отчетный год │ │ │ │ │
                    └─┴─┴─┘                         └─┴─┘               └─┴─┴─┴─┘
                                       ┌─┬─┬─┬─┐                          ┌─┬─┬─┐
Представляется в налоговый орган (код) │ │ │ │ │      по месту нахождения │ │ │ │
                                       └─┴─┴─┴─┘      (учета) код         └─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                 (налогоплательщик)
  Форма         ┌─┐    ИНН/КПП          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐ ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐
  реорганизации │ │    реорганизованной │ │ │ │ │ │ │ │ │ │ │/│ │ │ │ │ │ │ │ │ │
  (ликвидация)  └─┘    организации      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘ └─┴─┴─┴─┴─┴─┴─┴─┴─┘
  (код)
                             ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  Номер контактного телефона │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │
                             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
     ┌─┬─┬─┐                                                   ┌─┬─┬─┐
  На │ │ │ │ страницах с приложением подтверждающих документов │ │ │ │ листах
     └─┴─┴─┘                                   или их копий на └─┴─┴─┘
─────────────────────────────────────────┬───────────────────────────────────────
   Достоверность и полноту сведений,     │   Заполняется работником налогового
   указанных в настоящей декларации,     │                 органа
 ┌─┐       подтверждаю:                  │
 │ │ 1 - налогоплательщик                │  Сведения о представлении декларации
 └─┘ 2 - представитель налогоплательщика │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│                               ┌─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││Данная декларация представлена │ │ │
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│                         (код) └─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│   ┌─┬─┬─┐
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││на │ │ │ │ страницах
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│   └─┴─┴─┘
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││с приложением подтверждающих документов
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│                ┌─┬─┬─┐
 (фамилия, имя, отчество <*> полностью)  │или их копий на │ │ │ │ листах
                                         │                └─┴─┴─┘
                                         │
                    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐│Дата              ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐
Подпись ______ Дата │ │ │.│ │ │.│ │ │ │ ││представления     │ │ │.│ │ │.│ │ │ │ │
                    └─┴─┘ └─┴─┘ └─┴─┴─┴─┘│декларации        └─┴─┘ └─┴─┘ └─┴─┴─┴─┘
                                         │
   Наименование и реквизиты документа,   │
подтверждающего полномочия представителя │
            налогоплательщика            │
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│_________________________ _____________
┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐│       Фамилия, имя,         Подпись
│ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ │ ││       отчество <*>
└─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘│
                                         │
    --------------------------------     │
    <*> Отчество указывается при наличии.│
┌─┐                                      │                                    ┌─┐
└─┘                                      │                                    └─┘
┌─┐              ┌─┐      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘  ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││││││││││││││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
   ││0181││0028││         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

     Раздел 1. Сумма единого сельскохозяйственного налога, подлежащая
                  уплате в бюджет, по данным налогоплательщика

                 Показатели               Код строки  Значения показателей
                                                          (в рублях)
                     1                        2                 3

                                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код по ОКТМО                                 001    │ │ │ │ │ │ │ │ │ │ │ │
                                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Сумма авансового платежа к уплате по сроку          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
не позднее двадцать восьмого июля отчетного  002    │ │ │ │ │ │ │ │ │ │ │ │ │
года                                                └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

                                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Код по ОКТМО                                 003    │ │ │ │ │ │ │ │ │ │ │ │
                                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Сумма налога, подлежащая доплате за                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
налоговый период (календарный год) по сроку  004    │ │ │ │ │ │ │ │ │ │ │ │ │
не позднее 28 марта года, следующего                └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
за истекшим налоговым периодом
(стр. 050 Разд. 2 - стр. 002, если стр. 050
Разд. 2 - стр. 002 >= 0)

Сумма налога к уменьшению за налоговый              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
период (стр. 002 - стр. 050 Разд. 2, если    005    │ │ │ │ │ │ │ │ │ │ │ │ │
стр. 050 Разд. 2 < стр. 002)                        └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

           Раздел 2. Расчет единого сельскохозяйственного налога

                 Показатели               Код строки  Значения показателей
                                                            (в рублях)

                     1                        2                 3

Сумма доходов за налоговый период,                  ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
учитываемых при определении налоговой базы   010    │ │ │ │ │ │ │ │ │ │ │ │ │
по налогу                                           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Сумма расходов за налоговый период,                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
учитываемых при определении налоговой базы   020    │ │ │ │ │ │ │ │ │ │ │ │ │
по налогу, в том числе:                             └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

 Сумма страховых взносов, установленных             ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
 статьей 430 Налогового кодекса Российской   021    │ │ │ │ │ │ │ │ │ │ │ │ │
 Федерации, в том числе:                            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

                                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в совокупном фиксированном размере         022    │ │ │ │ │ │ │ │ │ │ │ │ │
                                                    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

                                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
  в размере 1% с доходов, превышающих        023    │ │ │ │ │ │ │ │ │ │ │ │ │
  300 тысяч рублей                                  └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

                                                    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
Налоговая база по налогу за налоговый период 030    │ │ │ │ │ │ │ │ │ │ │ │ │
(стр. 010 - стр. 020, если стр. 010 - стр.          └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
020 > 0)

Сумма убытка, полученного в предыдущем              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
(предыдущих) налоговом (налоговых) периоде   040    │ │ │ │ │ │ │ │ │ │ │ │ │
(периодах), уменьшающая налоговую базу за           └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
налоговый период (стр. 040 <= стр. 030)

                                                    ┌─┐ ┌─┐
Ставка налога, %                             045    │ │.│ │
                                                    └─┘ └─┘

Обоснование применения налоговой ставки             ┌─┬─┬─┬─┐ ┌─┬─┬─┬─┐ ┌─┬─┬─┬─┐
по налогу, установленной законом Российской  046    │ │ │ │ │/│ │ │ │ │/│ │ │ │ │
Федерации в соответствии с пунктом 2                └─┴─┴─┴─┘ └─┴─┴─┴─┘ └─┴─┴─┴─┘
статьи 346.8 Налогового кодекса
Российской Федерации

Сумма налога, исчисленного за налоговый             ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
период (стр. 030 - стр. 040) x стр. 045 /    050    │ │ │ │ │ │ │ │ │ │ │ │ │
100)                                                └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

              Достоверность и полноту сведений, указанных на данной
                             странице, подтверждаю:
           _____________________ (подпись) ____________________ (дата)
┌─┐                                                                           ┌─┐
└─┘                                                                           └─┘
┌─┐              ┌─┐      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘  ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││││││││││││││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
   ││0181││0035││         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

        Раздел 2.1. Расчет суммы убытка, уменьшающей налоговую базу
        по единому сельскохозяйственному налогу за налоговый период

                        Показатели                         Код строки    Значения показателей
                                                                              (в рублях)
                            1                                   2                  3

Сумма убытков, полученных по итогам предыдущих налоговых               ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
периодов, которые не были перенесены на начало истекшего       010     │ │ │ │ │ │ │ │ │ │ │ │ │
налогового периода, - всего                                            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
(сумма строк 020 - 110)
    в том числе за:
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          020     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          030     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          040     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          050     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          060     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          070     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          080     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          090     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          100     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          110     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
Сумма убытка за истекший налоговый период                              ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
(стр. 020 Разд. 2 - стр. 010 Разд. 2, если стр. 010            120     │ │ │ │ │ │ │ │ │ │ │ │ │
Разд. 2 < стр. 020 Разд. 2)                                            └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

Сумма убытков на начало следующего налогового периода,                 ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
которые налогоплательщик вправе перенести на будущие           130     │ │ │ │ │ │ │ │ │ │ │ │ │
налоговые периоды, всего:                                              └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
(стр. 010 - стр. 040 Разд. 2 + стр. 120)
    в том числе за:
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          140     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          150     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          160     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          170     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          180     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          190     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          200     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          210     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          220     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                        ┌─┬─┬─┬─┐                                      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                        │ │ │ │ │ год                          230     │ │ │ │ │ │ │ │ │ │ │ │ │
                        └─┴─┴─┴─┘                                      └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
┌─┐                                                                                          ┌─┐
└─┘                                                                                          └─┘
┌─┐              ┌─┐      ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
└─┘││││││││││││││└─┘  ИНН │ │ │ │ │ │ │ │ │ │ │ │ │
   ││││││││││││││         └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
   ││0181││0042││         ┌─┬─┬─┬─┬─┬─┬─┬─┬─┐      ┌─┬─┬─┐
                      КПП │ │ │ │ │ │ │ │ │ │ Стр. │ │ │ │
                          └─┴─┴─┴─┴─┴─┴─┴─┴─┘      └─┴─┴─┘

      Раздел 3. Отчет о целевом использовании имущества
         (в том числе денежных средств), работ, услуг, полученных
       в рамках благотворительной деятельности, целевых поступлений,
                        целевого финансирования <*>

  Код вида     Дата поступления/       Стоимость имущества, работ,         Сумма средств,
 поступлений   Срок использования       услуг или сумма денежных         использованных по
                (до какой даты)                средств/                 назначению в течение
                                          Сумма средств, срок          установленного срока/
                                         использования которых             Сумма средств,
                                              не истек                     использованных
                                                                          не по назначению
                                                                       или не использованных
                                                                        в установленных срок
     1                 2/5                        3/6                           4/7

 ┌─┬─┬─┐    ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
 │ │ │ │    │ │ │.│ │ │.│ │ │ │ │    │ │ │ │ │ │ │ │ │ │ │ │ │     │ │ │ │ │ │ │ │ │ │ │ │ │
 └─┴─┴─┘    └─┴─┘ └─┴─┘ └─┴─┴─┴─┘    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
            ┌─┬─┐ ┌─┬─┐ ┌─┬─┬─┬─┐    ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
            │ │ │.│ │ │.│ │ │ │ │    │ │ │ │ │ │ │ │ │ │ │ │ │     │ │ │ │ │ │ │ │ │ │ │ │ │
            └─┴─┘ └─┴─┘ └─┴─┴─┴─┘    └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

            Итого по отчету          ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                                     │ │ │ │ │ │ │ │ │ │ │ │ │     │ │ │ │ │ │ │ │ │ │ │ │ │
                                     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘
                                     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐     ┌─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┬─┐
                                     │ │ │ │ │ │ │ │ │ │ │ │ │     │ │ │ │ │ │ │ │ │ │ │ │ │
                                     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘     └─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┴─┘

    <*> Налогоплательщики, не получавшие имущество (в том  числе  денежные  средства),  работы,
 услуги в рамках благотворительной деятельности, целевых поступлений, целевого  финансирования,
Раздел 3 не заполняют.
┌─┐                                                                                          ┌─┐
└─┘                                                                                          └─┘
Приложение N 2
к приказу ФНС России
от 03.09.2026 N ЕД-1-3/654@
ПОРЯДОК
ЗАПОЛНЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО ЕДИНОМУ
СЕЛЬСКОХОЗЯЙСТВЕННОМУ НАЛОГУ
I. Общие положения
1. Налоговая декларация по единому сельскохозяйственному налогу (далее - Декларация), заполняется налогоплательщиками, применяющими систему налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) в соответствии с главой 261 Налогового кодекса Российской Федерации (далее - Кодекс).
2. Декларация состоит из:
титульного листа;
раздела 1 "Сумма единого сельскохозяйственного налога, подлежащая уплате в бюджет, по данным налогоплательщика" (далее - Раздел 1);
раздела 2 "Расчет единого сельскохозяйственного налога" (далее - Раздел 2);
раздела 2.1 "Расчет суммы убытка, уменьшающей налоговую базу по единому сельскохозяйственному налогу за налоговый период" (далее - Раздел 2.1);
раздела 3 "Отчет о целевом использовании имущества (в том числе денежных средств), работ, услуг, полученных в рамках благотворительной деятельности, целевых поступлений, целевого финансирования" (далее - Раздел 3).
3. Для заполнения Декларации применяются:
коды налоговых периодов согласно приложению N 1 к настоящему Порядку;
коды места представления Декларации в налоговый орган согласно приложению N 2 к настоящему Порядку;
коды форм реорганизации и код ликвидации организации согласно приложению N 3 к настоящему Порядку;
коды, определяющие способ представления Декларации, согласно приложению N 4 к настоящему Порядку;
коды видов поступления имущества (в том числе денежных средств), работ, услуг, полученных в рамках благотворительной деятельности, целевых поступлений, целевого финансирования, согласно приложению N 5 к настоящему Порядку.
4. Все значения стоимостных показателей Декларации указываются в полных рублях. Значения показателей менее 50 копеек отбрасываются, а 50 копеек и более округляются до полного рубля.
5. Страницы Декларации имеют сквозную нумерацию, начиная с титульного листа, вне зависимости от наличия (отсутствия) и количества заполняемых разделов, листов. Порядковый номер страницы проставляется в определенном для нумерации поле слева направо, начиная с первого (левого) знакоместа. Например, для первой страницы - "001", для десятой - "010".
6. Каждому показателю Декларации соответствует одно поле, состоящее из определенного количества знакомест. В каждом поле указывается только один показатель. Исключение составляют показатели, значениями которых являются дата и налоговая ставка (в процентах).
Для указания даты используются по порядку три поля: день (поле из двух знакомест), месяц (поле из двух знакомест) и год (поле из четырех знакомест), разделенные знаком "." (точка).
Для показателя "налоговая ставка (в процентах)" используются два поля, разделенные знаком "." (точка). Первое поле соответствует целой части десятичной дроби, второе - дробной части десятичной дроби.
Заполнение полей Декларации значениями текстовых, числовых, кодовых показателей осуществляется слева направо, начиная с первого (левого) знакоместа.
При заполнении полей Декларации с использованием программного обеспечения значения числовых показателей выравниваются по правому (последнему) знакоместу.
Заполнение текстовых полей Декларации осуществляется заглавными печатными символами.
При заполнении Декларации, представляемой на бумажном носителе, используются чернила черного, фиолетового или синего цвета; двусторонняя печать на бумажном носителе, скрепление листов, приводящее к порче бумажного носителя, а также исправление ошибок с помощью корректирующего или иного аналогичного средства не допускаются.
7. В случае отсутствия показателя во всех знакоместах соответствующего поля проставляется прочерк.
В случае если для указания показателя не требуется заполнения всех знакомест соответствующего поля, в незаполненных знакоместах в правой части поля проставляется прочерк. Например, при указании десятизначного идентификационного номера налогоплательщика (далее - ИНН) организацией в поле "ИНН" из двенадцати знакомест показатель заполняется следующим образом "5024002119--".
При представлении Декларации, подготовленной с использованием программного обеспечения, при распечатке на принтере допускается отсутствие обрамления знакомест и прочерков для незаполненных знакомест. Расположение и размеры значений показателей не должны изменяться. Печать знаков выполняется шрифтом Courier New высотой 16 - 18 пунктов.
8. При заполнении Декларации в верхней части каждой страницы указываются ИНН и код причины постановки на учет (далее - КПП) организации в соответствии с пунктом 12 настоящего Порядка.
9. При представлении в налоговый орган по месту учета организацией-правопреемником Декларации за последний налоговый период и уточненных Деклараций за реорганизованную организацию (в форме присоединения к другому юридическому лицу, слияния нескольких юридических лиц, разделения юридического лица, преобразования одного юридического лица в другое) на титульном листе в поле "по месту нахождения (учета) (код)" указывается код "215" или "216", а в верхней его части указываются ИНН и КПП организации-правопреемника. В поле "налогоплательщик" указывается наименование реорганизованной организации.
В поле "ИНН/КПП реорганизованной организации" указываются соответственно ИНН и КПП, которые были присвоены организации до реорганизации налоговым органом по месту ее нахождения (налогоплательщикам, отнесенным к категории крупнейших, - налоговым органом по месту учета в качестве крупнейшего налогоплательщика).
Если представляемая в налоговый орган Декларация не является Декларацией за реорганизованную организацию, то в поле "ИНН/КПП реорганизованной организации" проставляются прочерки.
При этом в разделе 1 Декларации указывается код по ОКТМО того муниципального образования, на территории которого находилась реорганизованная организация.
10. Сведения, указанные в разделах 1 и 2 Декларации по строке "Достоверность и полноту сведений, указанных на данной странице, подтверждаю:", для организаций подтверждаются подписью руководителя организации или представителя, для индивидуальных предпринимателей - подписью индивидуального предпринимателя или представителя. При этом проставляется дата подписания.
II. Титульный лист Декларации
11. Титульный лист Декларации заполняется налогоплательщиком, за исключением раздела "Заполняется работником налогового органа".
12. При заполнении титульного листа необходимо указать:
1) ИНН и КПП (для организации). При этом указываются:
для организации:
ИНН и КПП, которые присвоены по месту нахождения российской организации налоговым органом, в который представляется декларация. ИНН и КПП организации указываются в соответствии с документом, подтверждающим постановку на учет в налоговом органе.
Крупнейшими налогоплательщиками КПП указывается в соответствии с документом, подтверждающим постановку на учет в налоговом органе организации в качестве крупнейшего налогоплательщика.
ИНН и КПП, присвоенные иностранной организации по месту осуществления деятельности на территории Российской Федерации через обособленное подразделение, указываются в соответствии с документом, подтверждающим постановку на учет в налоговом органе.
Для индивидуального предпринимателя ИНН указывается в соответствии с документом, подтверждающим постановку на учет в налоговом органе физического лица по месту жительства на территории Российской Федерации;
2) номер корректировки.
При заполнении первичной Декларации и уточненных Деклараций за соответствующий налоговый период в поле "номер корректировки" проставляется сквозная нумерация, где номер корректировки для первичной Декларации принимает значение "0--", для уточненных Деклараций номер указывается последовательно ("1--", "2--", "3--" и так далее). Не допускается заполнение номера корректировки по уточненной Декларации без ранее представленной первичной Декларации;
3) налоговый период, за который представляется Декларация.
Поле "Налоговый период (код)" заполняется в соответствии с кодами налоговых периодов согласно приложению N 1 к настоящему Порядку;
4) отчетный год, за который представляется Декларация.
В поле "Отчетный год" указывается год, за налоговый период которого представляется Декларация;
5) код налогового органа, в который представляется Декларация.
В поле "Представляется в налоговый орган (код)" указывается код налогового органа, в который представляется Декларация;
6) код места представления Декларации по месту учета налогоплательщика.
В поле "по месту нахождения (учета) (код)" указывается код места представления Декларации в налоговый орган согласно приложению N 2 к настоящему Порядку;
7) наименование налогоплательщика.
В поле "налогоплательщик" указывается полное наименование организации в соответствии с ее учредительным документом (при наличии в наименовании латинской транскрипции таковая указывается) либо построчно полностью фамилия, имя, отчество (здесь и далее по тексту отчество указывается при наличии) индивидуального предпринимателя;
8) код формы реорганизации (ликвидация).
В поле "Форма реорганизации (ликвидация) (код)" указывается код формы реорганизации или код ликвидации организации согласно приложению N 3 к настоящему Порядку;
9) ИНН, КПП реорганизованной организации.
Поле "ИНН/КПП реорганизованной организации" заполняется в соответствии с пунктом 9 настоящего Порядка;
10) номер контактного телефона налогоплательщика.
В поле "номер контактного телефона" указывается номер контактного телефона налогоплательщика с указанием телефонного кода города, без пробелов, без скобок, без прочерков;
11) количество страниц.
В поле "На ___ страницах с приложением подтверждающих документов или их копий на ___ листах" указывается количество страниц, на которых составлена Декларация, а также количество приложенных к Декларации листов подтверждающих документов и (или) их копий, в том числе количество листов документа, подтверждающего полномочия представителя налогоплательщика (в случае представления Декларации представителем налогоплательщика).
13. В разделе титульного листа "Достоверность и полноту сведений, указанных в настоящей декларации, подтверждаю" указывается:
1) в случае подтверждения достоверности и полноты сведений в Декларации руководителем организации-налогоплательщика или индивидуальным предпринимателем-налогоплательщиком - код "1"; в случае подтверждения достоверности и полноты сведений представителем налогоплательщика - код "2";
2) в поле "фамилия, имя, отчество* полностью" построчно указываются:
при представлении Декларации организацией - полностью фамилия, имя, отчество руководителя организации; в поле, отведенном для подписи, проставляются его личная подпись и дата подписания;
при представлении Декларации индивидуальным предпринимателем - фамилия, имя, отчество индивидуального предпринимателя не заполняется; в поле, отведенном для подписи, проставляются его личная подпись и дата подписания;
при представлении Декларации представителем налогоплательщика - физическим лицом - полностью фамилия, имя, отчество представителя налогоплательщика; в поле, отведенном для подписи, проставляются его личная подпись и дата подписания;
при представлении Декларации представителем налогоплательщика - юридическим лицом - полностью фамилия, имя, отчество физического лица, уполномоченного в соответствии с документом, подтверждающим полномочия представителя налогоплательщика - юридического лица, подтверждать достоверность и полноту сведений, указанных в Декларации; в поле, отведенном для подписи, проставляются его личная подпись и дата подписания;
3) при представлении Декларации представителем налогоплательщика в поле "Наименование и реквизиты документа, подтверждающего полномочия представителя налогоплательщика" указываются наименование и реквизиты документа, подтверждающего полномочия представителя налогоплательщика. Для доверенности, совершенной в форме электронного документа в соответствии с положениями пункта 3 статьи 29 Кодекса, указывается только GUID доверенности.
14. Раздел титульного листа "Заполняется работником налогового органа" содержит сведения о представлении Декларации:
1) способ представления Декларации, который указывается в соответствии с кодами, определяющими способ представления Декларации, согласно приложению N 4 к настоящему Порядку;
2) количество страниц Декларации;
3) количество листов подтверждающих документов или их копий, приложенных к Декларации;
4) дату представления Декларации;
5) фамилию, имя, и отчество работника налогового органа, принявшего Декларацию;
6) подпись работника налогового органа, принявшего Декларацию.
III. Раздел 1 "Сумма единого сельскохозяйственного
налога, подлежащая уплате в бюджет, по данным
налогоплательщика" Декларации
15. По строкам 001 и 003 "Код по ОКТМО" указывается код муниципального образования, межселенной территории, населенного пункта, входящего в состав муниципального образования по месту нахождения организации (по месту жительства индивидуального предпринимателя) в соответствии с Общероссийским классификатором территорий муниципальных образований (далее - код по ОКТМО).
При заполнении поля "Код по ОКТМО", под который отводится одиннадцать знакомест, свободные знакоместа справа от значения кода в случае, если код по ОКТМО конкретной территории муниципального образования имеет восемь знаков, не подлежат заполнению дополнительными символами (заполняются прочерками). Например, для восьмизначного кода по ОКТМО 12445698 в поле "Код по ОКТМО" указывается одиннадцатизначное значение "12445698---".
Поле "Код по ОКТМО" по строке 001 заполняется налогоплательщиком в обязательном порядке, а показатель по строке 003 указывается только при смене места нахождения организации (места жительства индивидуального предпринимателя).
Если налогоплательщик не менял место постановки на учет в налоговом органе, по строке 003 проставляется прочерк.
16. По строке 002 указывается сумма авансового платежа по единому сельскохозяйственному налогу, исчисленная к уплате в бюджет по итогам отчетного периода.
17. По строке 004 указывается сумма единого сельскохозяйственного налога, подлежащая доплате за налоговый период (календарный год) с учетом уплаченной суммы авансового платежа по единому сельскохозяйственному налогу за полугодие.
Значение показателя по строке 004 определяется как разность между суммой единого сельскохозяйственного налога, исчисленного за налоговый период (строка 050 Раздела 2 Декларации), и суммой авансового платежа по единому сельскохозяйственному налогу, указанного по строке 002 раздела 1 Декларации (строка 050 Раздела 2 - строка 002 Раздела 1).
Данный показатель указывается, если значение показателя по строке 050 Раздела 2 Декларации больше или равно значению показателя по строке 002 Раздела 1 Декларации.
18. По строке 005 указывается сумма единого сельскохозяйственного налога к уменьшению за налоговый период.
Значение показателя по строке 005 определяется как разность между суммой авансового платежа по единому сельскохозяйственному налогу, указанного по строке 002 Раздела 1 Декларации, и суммой единого сельскохозяйственного налога, исчисленного за налоговый период (строка 002 Раздела 1 Декларации - строка 050 Раздела 2 Декларации).
Данный показатель указывается, если значение показателя по строке 050 Раздела 2 Декларации меньше значения показателя по строке 002 Раздела 1 Декларации.
IV. Раздел 2 "Расчет единого сельскохозяйственного
налога" Декларации
19. По строке 010 указывается сумма полученных налогоплательщиком за налоговый период доходов, учитываемых при определении налоговой базы по единому сельскохозяйственному налогу в соответствии с пунктом 1 статьи 3465 Кодекса.
20. По строке 020 указывается сумма произведенных налогоплательщиком за налоговый период расходов, учитываемых при определении налоговой базы по единому сельскохозяйственному налогу в соответствии с пунктами 2 - 4.1, 5 статьи 346.5 Кодекса.
21. По строкам 021 - 023 отражаются суммы страховых взносов, установленных статьей 430 Кодекса, в том числе, в совокупном фиксированном размере и в размере 1% с доходов, превышающих 300 тысяч рублей, учтенные в строке 020 Раздела 2 Декларации.
В случае отсутствия какого-либо показателя для отражения по строкам 021 - 023 в соответствующем знакоместе проставляется цифра "0".
22. По строке 030 указывается налоговая база по единому сельскохозяйственному налогу за налоговый период.
Значение показателя по строке 030 определяется как разность суммы полученных доходов (строка 010) и суммы произведенных расходов (строка 020). Данное значение указывается, если оно больше нуля.
Если в налоговом периоде получен убыток (отрицательная разница между доходами и расходами, указанными по строкам 010 и 020), то налоговая база признается равной нулю.
23. По строке 040 указывается сумма убытка, на которую налогоплательщик фактически уменьшил налоговую базу по единому сельскохозяйственному налогу за истекший налоговый период, указанную по строке 030 (в пределах суммы убытков, полученных по итогам предыдущих налоговых периодов, которые не были перенесены на начало истекшего налогового периода, указанных по строке 010 Раздела 2.1 Декларации). При этом, значение показателя по строке 040 не может быть больше значения показателя, указанного по строке 030.
24. По строке 045 указывается ставка налога, установленная пунктом 1 статьи 346.8 Кодекса, либо ставка налога, установленная законом субъекта Российской Федерации в соответствии со статьей 346.8 Кодекса.
25. По строке 046 указывается обоснование применения налоговой ставки по единому сельскохозяйственному налогу, установленной законом субъекта Российской Федерации в соответствии с пунктом 2 статьи 346.8 Кодекса, указанной в строке 045 Раздела 2 Декларации.
При этом последовательно указываются номер, пункт и подпункт статьи закона субъекта Российской Федерации. Для каждого из указанных реквизитов отведено по четыре знакоместа, заполнение их осуществляется слева направо и, если соответствующий реквизит имеет меньше четырех знаков, свободные знакоместа слева от значения заполняются нулями.
Например, если указываемая налоговая ставка установлена подпунктом 15.1 пункта 3 статьи 2 закона субъекта Российской Федерации, по строке 046 указывается:
|
0 |
0 |
0 |
2 |
/ |
0 |
0 |
0 |
3 |
/ |
1 |
5 |
1 |
26. По строке 050 указывается сумма единого сельскохозяйственного налога, исчисленная исходя из налоговой ставки и налоговой базы за налоговый период, уменьшенной на сумму убытка, полученного в предыдущем (предыдущих) налоговом (налоговых) периоде (периодах).
Значение показателя по строке 050 определяется как разность строк 030 и 040, умноженная на значение по строке 045, деленное на 100 (строка 030 - строка 040) x строку 045 / 100).
V. Раздел 2.1 "Расчет суммы убытка, уменьшающей налоговую
базу по единому сельскохозяйственному налогу за налоговый
период" Декларации
27. Раздел 2.1 Декларации заполняется налогоплательщиком, получившим по итогам предыдущего (предыдущих) налогового (налоговых) периода (периодов) убытки.
28. По строкам 010 - 110 указывается сумма убытков, полученных по итогам предыдущих налоговых периодов, которые не были перенесены на начало истекшего налогового периода, в том числе с разбивкой по годам их образования (соответствуют значению показателей по строкам 130 - 230 Раздела 2.1 Декларации за предыдущий налоговый период).
29. По строке 120 указывается сумма убытка за истекший налоговый период (строка 020 Раздела 2 Декларации - строка 010 Раздела 2 Декларации). Данный показатель указывается, если значения показателя по строке 010 Раздела 2 Декларации меньше значения показателя по строке 020 Раздела 2 Декларации.
30. По строке 130 указывается сумма убытков на начало следующего налогового периода, которые налогоплательщик вправе перенести на будущие налоговые периоды (строка 010 - строка 040 Раздела 2 Декларации + строка 120).
Значение показателя по строке 130 переносится в Раздел 2.1 Декларации за следующий налоговый период и указывается по коду строки 010.
31. По строкам 140 - 230 указываются суммы убытков, которые не были перенесены при уменьшении налоговой базы за истекший налоговый период, по годам их образования (сумма убытка истекшего налогового периода указывается последней в перечне лет, за которые получены убытки). Сумма значений показателей по строкам 140 - 230 соответствует значению показателя по строке 130.
Значения показателей по строкам 140 - 230 переносятся в Раздел 2.1 Декларации за следующий налоговый период и указываются по кодам строк 020 - 110.
VI. Раздел 3 "Отчет о целевом использовании имущества
(в том числе денежных средств), работ, услуг, полученных
в рамках благотворительной деятельности, целевых
поступлений, целевого финансирования" Декларации
32. Раздел 3 Декларации заполняют налогоплательщики, получившие средства целевого финансирования, целевые поступления и другие средства, указанные в пунктах 1 и 2 статьи 251 Кодекса (далее - целевые средства). В Раздел 3 не включаются средства в виде субсидий автономным учреждениям.
33. В графе 1 указываются целевые средства в соответствии с кодами, приведенными в приложении N 5 к настоящему Порядку.
34. В Раздел 3 Декларации переносятся данные предыдущего налогового периода по полученным, но не использованным средствам, срок использования которых не истек, а также по которым не имеется срока использования.
35. В графе 2 указывается дата поступления целевых средств на счета или в кассу, либо дата получения имущества, работ, услуг, имеющих срок использования. В графе 5 указывается дата установленного срока использования.
Графы 2 и 5 заполняют благотворительные организации, созданные в соответствии с Федеральным законом от 11.08.1995 N 135-ФЗ "О благотворительной деятельности и добровольчестве (волонтерстве)", некоммерческие организации при получении целевых средств, предоставленных передающей стороной с указанием срока использования, и коммерческие организации, получившие средства целевого финансирования согласно пункту 1 статьи 251 Кодекса, по которым установлен срок использования.
36. В графах 3 и 6 указывается стоимость имущества, работ, услуг или сумма денежных средств, срок использования которых не истек.
37. В графах 4 и 7 указывается сумма средств, использованных по назначению в течение установленного срока, или сумма средств, использованных не по назначению или не использованных в установленный срок.
38. По строке "Итого по отчету" указываются итоговые суммы по соответствующим графам 3, 4, 6, 7 Раздела 3 Декларации.
Приложение N 1
к Порядку заполнения
налоговой декларации по единому
сельскохозяйственному налогу,
утвержденному приказом ФНС России
от 03.09.2026 N ЕД-1-3/654@
КОДЫ НАЛОГОВЫХ ПЕРИОДОВ
|
Код |
Наименование |
|
34 |
Календарный год |
|
50 |
Последний налоговый период при реорганизации (ликвидации) организации (при прекращении деятельности в качестве индивидуального предпринимателя) |
|
95 |
Последний налоговый период при переходе на иной режим налогообложения |
|
96 |
Последний налоговый период при прекращении предпринимательской деятельности (деятельности, в отношении которой налогоплательщиком применялась система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) |
Приложение N 2
к Порядку заполнения
налоговой декларации по единому
сельскохозяйственному налогу,
утвержденному приказом ФНС России
от 03.09.2026 N ЕД-1-3/654@
КОДЫ
МЕСТА ПРЕДСТАВЛЕНИЯ ДЕКЛАРАЦИИ В НАЛОГОВЫЙ ОРГАН
|
Код |
Наименование |
|
120 |
По месту жительства индивидуального предпринимателя |
|
213 |
По месту учета в качестве крупнейшего налогоплательщика |
|
214 |
По месту нахождения российской организации, не являющейся крупнейшим налогоплательщиком |
|
215 |
По месту нахождения правопреемника, не являющегося крупнейшим налогоплательщиком |
|
216 |
По месту нахождения правопреемника, являющегося крупнейшим налогоплательщиком |
|
331 |
По месту осуществления деятельности иностранной организации через отделение иностранной организации |
Приложение N 3
к Порядку заполнения
налоговой декларации по единому
сельскохозяйственному налогу,
утвержденному приказом ФНС России
от 03.09.2026 N ЕД-1-3/654@
КОДЫ ФОРМ РЕОРГАНИЗАЦИИ И КОД ЛИКВИДАЦИИ ОРГАНИЗАЦИИ
|
Код |
Наименование |
|
1 |
Преобразование |
|
2 |
Слияние |
|
3 |
Разделение |
|
5 |
Присоединение |
|
6 |
Разделение с одновременным присоединением |
|
0 |
Ликвидация |
Приложение N 4
к Порядку заполнения
налоговой декларации по единому
сельскохозяйственному налогу,
утвержденному приказом ФНС России
от 03.09.2026 N ЕД-1-3/654@
КОДЫ, ОПРЕДЕЛЯЮЩИЕ СПОСОБ ПРЕДСТАВЛЕНИЯ ДЕКЛАРАЦИИ
|
Код |
Наименование |
|
01 |
На бумажном носителе (по почте) |
|
02 |
На бумажном носителе (лично) |
|
04 |
По телекоммуникационным каналам связи с электронной подписью |
|
05 |
Другое |
|
09 |
На бумажном носителе с использованием штрих-кода (лично) |
|
10 |
На бумажном носителе с использованием штрих-кода (по почте) |
|
13 |
Через личный кабинет налогоплательщика |
Приложение N 5
к Порядку заполнения
налоговой декларации по единому
сельскохозяйственному налогу,
утвержденному приказом ФНС России
от 03.09.2026 N ЕД-1-3/654@
КОДЫ
ВИДОВ ПОСТУПЛЕНИЙ ИМУЩЕСТВА (В ТОМ ЧИСЛЕ ДЕНЕЖНЫХ СРЕДСТВ),
РАБОТ, УСЛУГ, ПОЛУЧЕННЫХ В РАМКАХ БЛАГОТВОРИТЕЛЬНОЙ
ДЕЯТЕЛЬНОСТИ, ЦЕЛЕВЫХ ПОСТУПЛЕНИЙ, ЦЕЛЕВОГО ФИНАНСИРОВАНИЯ
|
N п/п |
Наименование полученных целевых средств |
Код вида поступлений |
|
1 |
2 |
3 |
|
1 |
Целевое финансирование в виде: |
|
|
1.1 |
грантов |
010 |
|
1.2 |
инвестиций, полученных при проведении инвестиционных конкурсов (торгов) в порядке, установленном законодательством Российской Федерации |
020 |
|
1.3 |
инвестиций, полученных от иностранных инвесторов на финансирование капитальных вложений производственного назначения, при условии использования их в течение одного календарного года с момента получения |
030 |
|
2 |
Целевые поступления на содержание некоммерческих организаций и ведение ими уставной деятельности: |
|
|
2.1 |
взносы учредителей (участников, членов), осуществленные в соответствии с законодательством Российской Федерации о некоммерческих организациях |
120 |
|
2.2 |
доходы в виде безвозмездно полученных некоммерческими организациями работ (услуг), выполненных (оказанных) на основании соответствующих договоров |
130 |
|
2.3 |
пожертвования, признаваемые таковыми в соответствии с гражданским законодательством Российской Федерации |
140 |
|
2.4 |
отчисления на формирование в установленном статьей 324 Кодекса порядке резерва на проведение ремонта, капитального ремонта общего имущества, которые производятся садоводческому, садово-огородному кооперативам или иному специализированному потребительскому кооперативу их членами |
141 |
|
2.5 |
имущество, имущественные права, переходящие некоммерческим организациям по завещанию в порядке наследования |
160 |
|
2.6 |
средства, предоставленные на осуществление уставной деятельности некоммерческих организаций из: |
|
|
федерального бюджета; |
170 |
|
|
бюджетов субъектов Российской Федерации; |
171 |
|
|
местных бюджетов; |
172 |
|
|
бюджетов государственных внебюджетных фондов |
173 |
|
|
2.7 |
средства и иное имущество, имущественные права, полученные на осуществление благотворительной деятельности |
180 |
|
2.8 |
поступления от собственников созданным ими учреждениям |
220 |
|
2.9 |
средства, полученные некоммерческими организациями безвозмездно на обеспечение ведения уставной деятельности, не связанной с предпринимательской деятельностью, от созданных ими в соответствии с законодательством Российской Федерации структурных подразделений (отделений), являющихся налогоплательщиками (далее - структурные подразделения (отделения), перечисленные структурными подразделениями (отделениями) за счет целевых поступлений, поступивших им на содержание и ведение уставной деятельности |
281 |
|
2.10 |
средства, полученные структурными подразделениями (отделениями) от создавших их в соответствии с законодательством Российской Федерации некоммерческих организаций, перечисленные некоммерческими организациями за счет целевых поступлений, полученных ими на содержание и ведение уставной деятельности |
282 |
|
2.11 |
денежные средства, недвижимое имущество, ценные бумаги, полученные некоммерческими организациями на формирование или пополнение целевого капитала, которые осуществляются в порядке, установленном Федеральным законом от 30.12.2006 N 275-ФЗ "О порядке формирования и использования целевого капитала некоммерческих организаций" (далее - Федеральный закон N 275-ФЗ) |
321 |
|
2.12 |
денежные средства, полученные некоммерческими организациями - собственниками целевого капитала от управляющих компаний, осуществляющих доверительное управление имуществом, составляющим целевой капитал, в соответствии с Федеральным законом "О порядке формирования и использования целевого капитала некоммерческих организаций" |
322 |
|
2.13 |
денежные средства, полученные некоммерческими организациями от специализированных организаций управления целевым капиталом в соответствии с Федеральным законом N 275-ФЗ |
323 |
|
2.14 |
имущественные права в виде права безвозмездного пользования государственным и муниципальным имуществом, полученные по решениям органов государственной власти и органов местного самоуправления некоммерческими организациями на ведение ими уставной деятельности |
324 |
|
3 |
Средства и иное имущество, полученные в виде безвозмездной помощи (содействия) в порядке, установленном Федеральным законом от 04.05.1999 N 95-ФЗ "О безвозмездной помощи (содействии) Российской Федерации и внесении изменений и дополнений в отдельные законодательные акты Российской Федерации о налогах и об установлении льгот по платежам в государственные внебюджетные фонды в связи с осуществлением безвозмездной помощи (содействия) Российской Федерации" |
340 |
|
4 |
Имущество, полученное государственными и муниципальными учреждениями по решению органов исполнительной власти |
360 |
|
5 |
Средства и иное имущество, полученные унитарными предприятиями от собственника имущества этого предприятия или уполномоченного им органа |
400 |
|
6 |
Иные полученные целевые средства, не учитываемые при определении налоговой базы в соответствии со статьей 251 Кодекса |
500 |
Приложение N 3
к приказу ФНС России
от 03.09.2026 N ЕД-1-3/654@
ФОРМАТ
ПРЕДСТАВЛЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО ЕДИНОМУ
СЕЛЬСКОХОЗЯЙСТВЕННОМУ НАЛОГУ В ЭЛЕКТРОННОЙ ФОРМЕ
I. ОБЩИЕ СВЕДЕНИЯ
1. Настоящий формат описывает требования к XML-файлам (далее - файл обмена) передачи в налоговые органы в электронной форме налоговой декларации по единому сельскохозяйственному налогу.
2. Номер версии настоящего формата 5.06, часть XVIII.
II. ОПИСАНИЕ ФАЙЛА ОБМЕНА
3. Имя файла обмена должно иметь следующий вид:
R_T_A_K_O_GGGGMMDD_N, где:
R_T - префикс, принимающий значение NO_ESHN;
A_K - идентификатор получателя информации, где: A - идентификатор получателя, которому направляется файл обмена, K - идентификатор конечного получателя, для которого предназначена информация из данного файла обмена. Передача файла от отправителя к конечному получателю (K) может осуществляться в несколько этапов через другие налоговые органы, осуществляющие передачу файла на промежуточных этапах, которые обозначаются идентификатором A. В случае передачи файла от отправителя к конечному получателю при отсутствии налоговых органов, осуществляющих передачу на промежуточных этапах, значения идентификаторов A и K совпадают. Для файлов, представляемых налогоплательщиками в налоговый орган, идентификатор конечного получателя в имени файла К должен совпадать со значением атрибута "Код налогового органа" (КодНО) в представляемом файле обмена. Каждый из идентификаторов (A и K) имеет вид для налоговых органов - четырехразрядный код налогового органа в соответствии с классификатором "Система обозначения налоговых органов" (СОНО);
O - идентификатор отправителя информации имеет вид:
для организаций - девятнадцатиразрядный код (идентификационный номер налогоплательщика (далее - ИНН) и код причины постановки на учет (далее - КПП) организации (обособленного подразделения);
для физических лиц - двенадцатиразрядный код (ИНН физического лица) при наличии. При отсутствии ИНН - последовательность из двенадцати нулей.
GGGG - год формирования передаваемого файла, MM - месяц, DD - день;
N - идентификационный номер файла (длина - от 1 до 36 знаков. Идентификационный номер файла должен обеспечивать уникальность файла).
Расширение имени файла - xml. Расширение имени файла может указываться как строчными, так и прописными буквами.
Параметры первой строки файла обмена
Первая строка XML-файла должна иметь следующий вид:
<?xml version =" 1.0" encoding ="windows-1251"?>.
Имя файла, содержащего схему файла обмена
Имя файла, содержащего XML-схему файла обмена, должно иметь следующий вид:
NO_ESHN_1_018_00_05_06_xx, где xx - номер версии схемы.
Расширение имени файла - xsd.
XML-схема файла обмена приводится отдельным файлом и размещается на официальном сайте Федеральной налоговой службы в информационно-телекоммуникационной сети "Интернет".
4. Логическая модель файла обмена представлена в виде диаграммы структуры файла обмена на рисунке 1 настоящего формата. Элементами логической модели файла обмена являются элементы и атрибуты XML-файла. Перечень структурных элементов логической модели файла обмена и сведения о них приведены в таблицах 4.1 - 4.17 настоящего формата.
Для каждого структурного элемента логической модели файла обмена приводятся следующие сведения:
наименование элемента. Приводится полное наименование элемента. В строке таблицы могут быть описаны несколько элементов, наименования которых разделены символом "|". Такая форма записи применяется при наличии в файле обмена только одного элемента из описанных в этой строке;
сокращенное наименование (код) элемента. Приводится сокращенное наименование элемента. Синтаксис сокращенного наименования должен удовлетворять спецификации XML;
признак типа элемента. Может принимать следующие значения: "С" - сложный элемент логической модели (содержит вложенные элементы), "П" - простой элемент логической модели, реализованный в виде элемента XML-файла, "А" - простой элемент логической модели, реализованный в виде атрибута элемента XML-файла. Простой элемент логической модели не содержит вложенные элементы;
формат элемента. Формат элемента представляется следующими условными обозначениями: T - символьная строка; N - числовое значение (целое или дробное).
Формат символьной строки указывается в виде T(n-k) или T(=k), где: n - минимальное количество знаков, к - максимальное количество знаков, символ "-" - разделитель, символ "=" означает фиксированное количество знаков в строке. В случае, если минимальное количество знаков равно 0, формат имеет вид T(0-k). В случае, если максимальное количество знаков неограниченно, формат имеет вид T(n-).
Формат числового значения указывается в виде N(m.K), где: m - максимальное количество знаков в числе, включая знак (для отрицательного числа), целую и дробную часть числа без разделяющей десятичной точки, k - максимальное число знаков дробной части числа. Если число знаков дробной части числа равно 0 (то есть число целое), формат числового значения имеет вид N(m).
Для простых элементов, являющихся базовыми в XML (определенными в сети интернет по электронному адресу: http://www.w3.org/TR/xmlschema-0), например, элемент с типом "date", поле "Формат элемента" не заполняется. Для таких элементов в поле "Дополнительная информация" указывается тип базового элемента;
признак обязательности элемента определяет обязательность присутствия элемента (совокупности наименования элемента и его значения) в файле обмена. Признак обязательности элемента может принимать следующие значения: "О" - наличие элемента в файле обмена обязательно; "Н" - присутствие элемента в файле обмена необязательно, то есть элемент может отсутствовать. Если элемент принимает ограниченный перечень значений (по классификатору, кодовому словарю и тому подобному), признак обязательности элемента дополняется символом "К". Например, "ОК". В случае, если количество реализаций элемента может быть более одной, признак обязательности элемента дополняется символом "М". Например, "НМ", "ОКМ".
К вышеперечисленным признакам обязательности элемента может добавляться значение "У" в случае описания в XML схеме условий, предъявляемых к элементу в файле обмена, описанных в графе "Дополнительная информация". Например, "НУ", "ОКУ";
дополнительная информация содержит, при необходимости, требования к элементу файла обмена, не указанные ранее. Для сложных элементов указывается ссылка на таблицу, в которой описывается состав данного элемента. Для элементов, принимающих ограниченный перечень значений из классификатора (кодового словаря и тому подобного), указывается соответствующее наименование классификатора (кодового словаря и тому подобного) или приводится перечень возможных значений. Для классификатора (кодового словаря и тому подобного) может указываться ссылка на его местонахождение. Для элементов, использующих пользовательский тип данных, указывается наименование типового элемента.
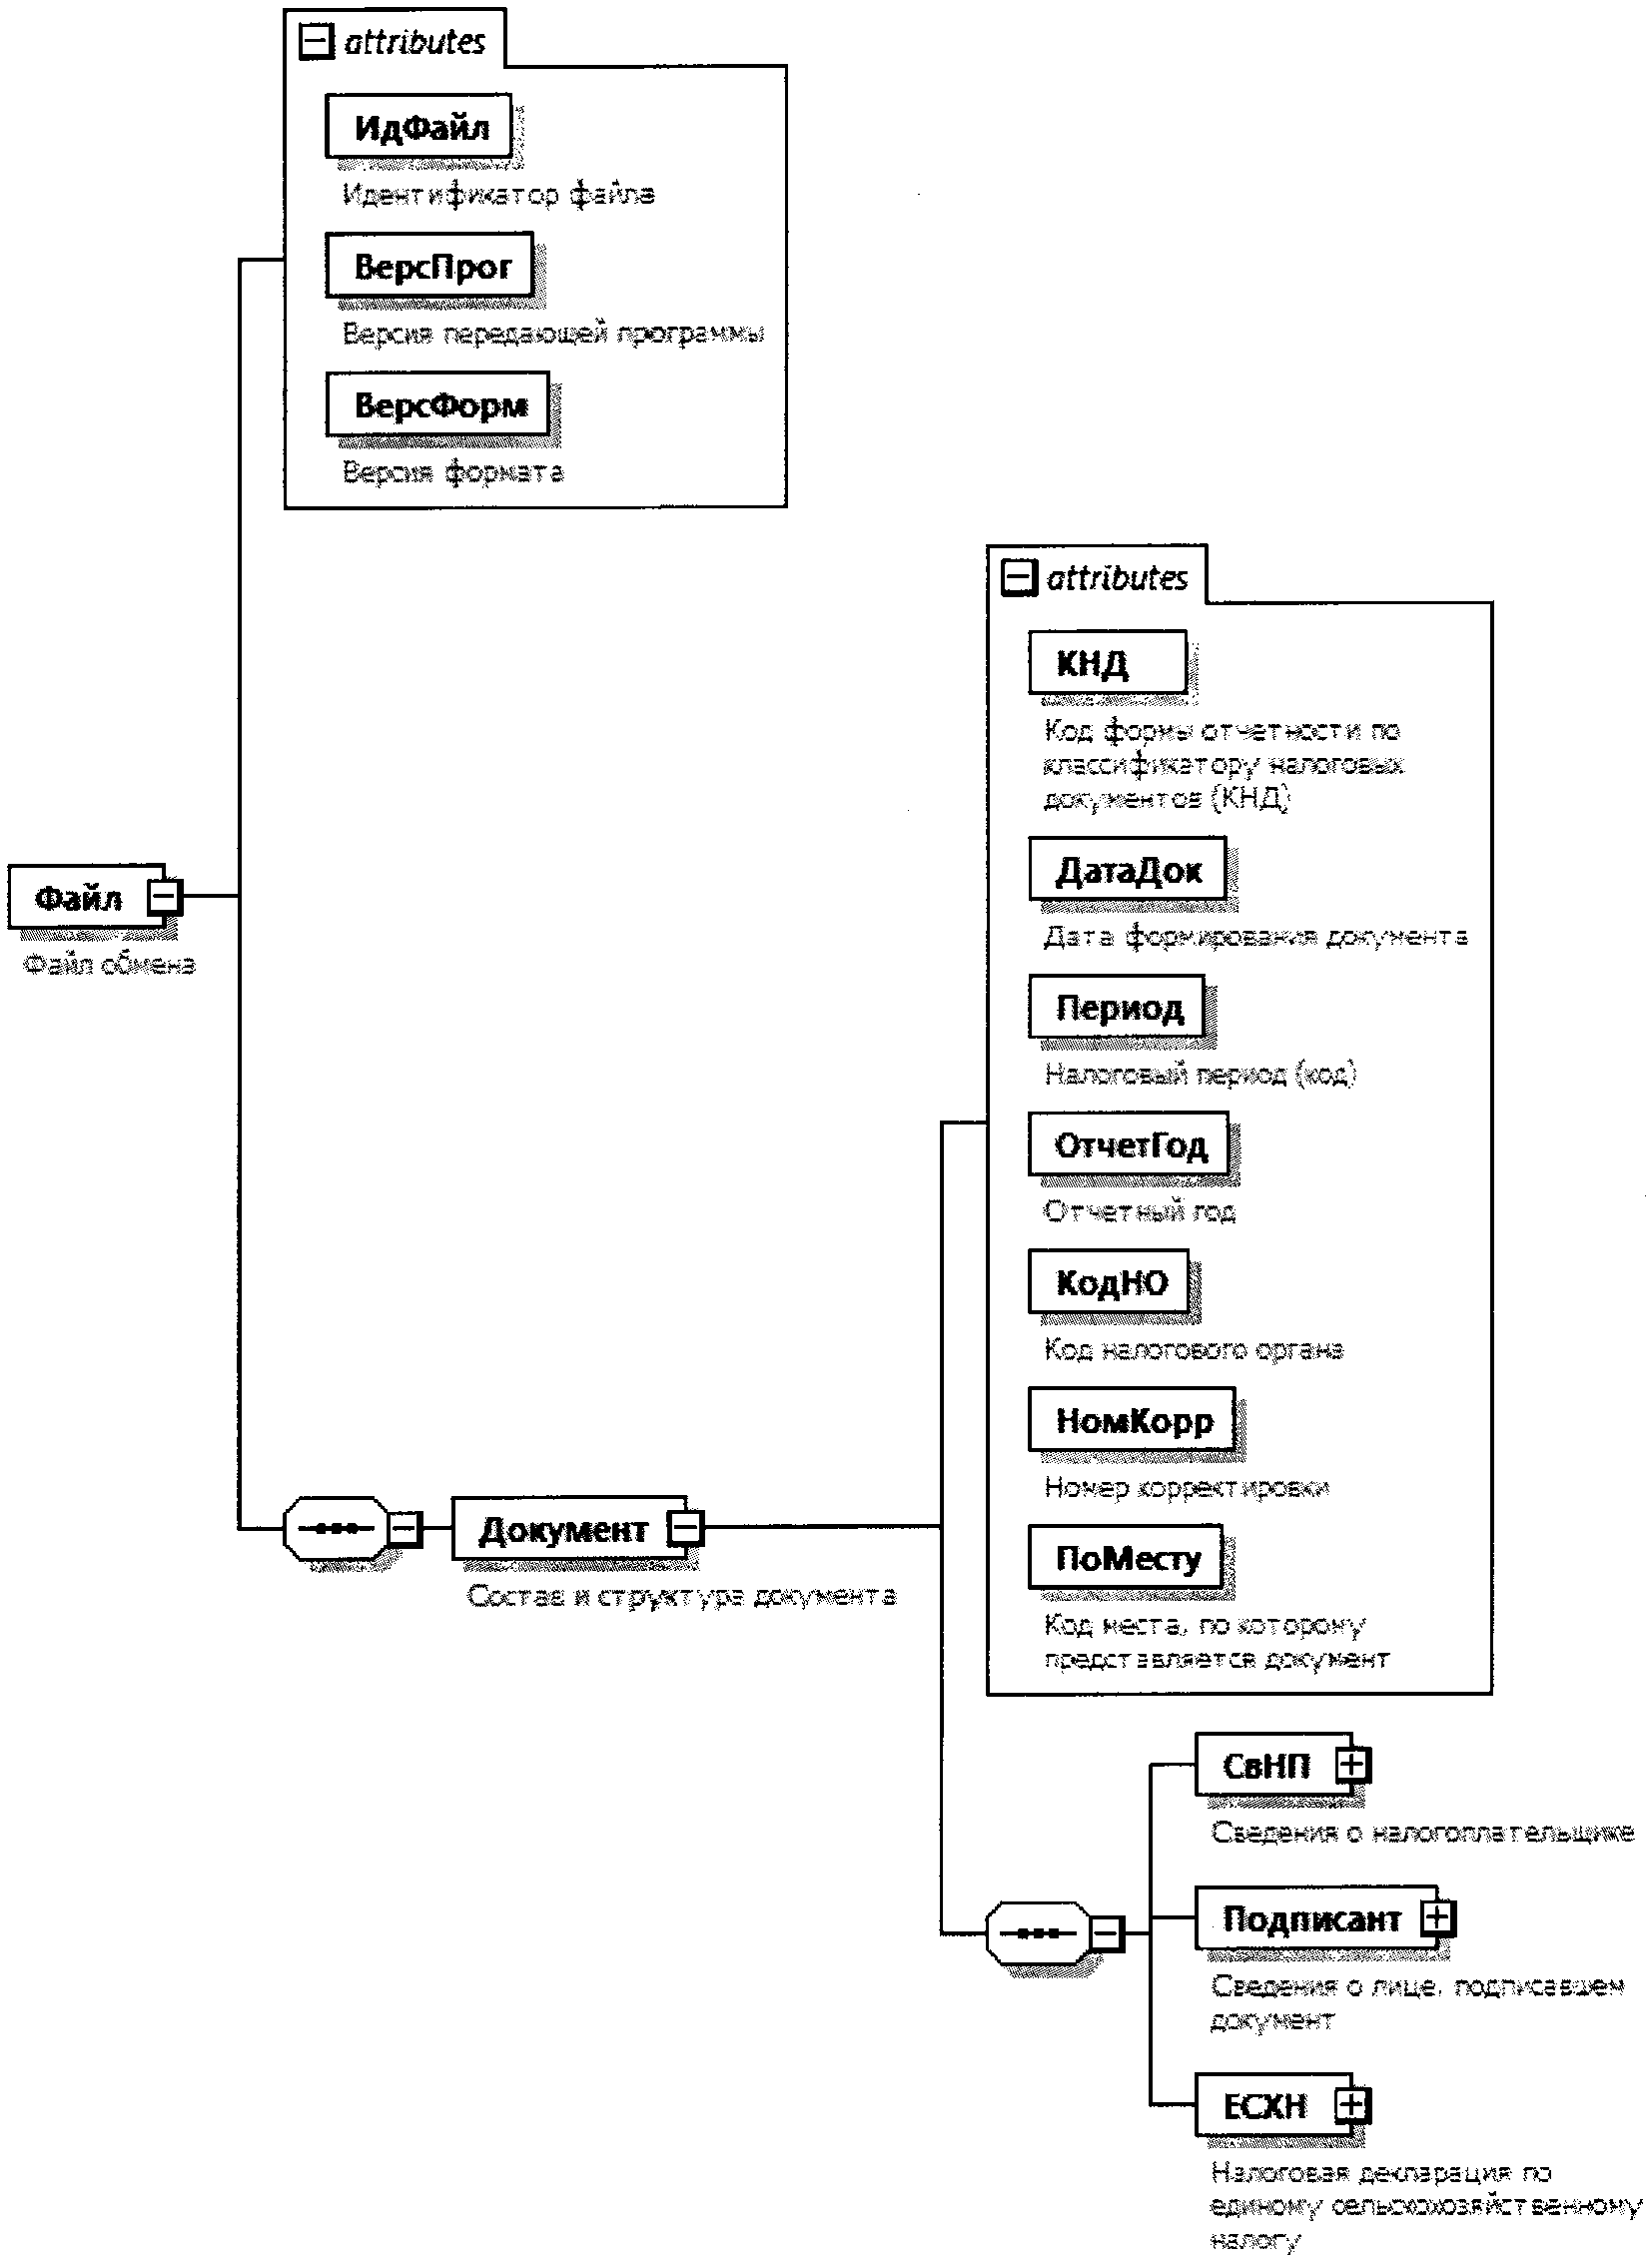
Рисунок 1. Диаграмма структуры файла обмена
Таблица 4.1
Файл обмена (Файл)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Идентификатор файла |
ИдФайл |
А |
T(1-255) |
ОУ |
Содержит (повторяет) имя сформированного файла (без расширения) |
|
Версия передающей программы |
ВерсПрог |
А |
T(1-40) |
О |
|
|
Версия формата |
ВерсФорм |
А |
T(1-5) |
О |
Принимает значение: 5.06 |
|
Состав и структура документа |
Документ |
С |
О |
Состав элемента представлен в таблице 4.2 |
Таблица 4.2
Состав и структура документа (Документ)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Код формы отчетности по классификатору налоговых документов (далее - КНД) |
КНД |
А |
T(=7) |
ОК |
Типовой элемент <КНДТип>. Принимает значение: 1151059 |
|
Дата формирования документа |
ДатаДок |
А |
T(=10) |
О |
Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
|
Налоговый период (код) |
Период |
А |
T(=2) |
ОК |
Принимает значение: 34 - год | 50 - последний налоговый период при реорганизации (ликвидации) организации (при прекращении деятельности в качестве индивидуального предпринимателя), при переходе на иной режим налогообложения | 95 - последний налоговый период при переходе на иной режим налогообложения | 96 - последний налоговый период при прекращении предпринимательской деятельности, в отношении которой применялась система налогообложения для сельскохозяйственных товаропроизводителей (единый сельскохозяйственный налог) |
|
Отчетный год |
ОтчетГод |
А |
О |
Типовой элемент <xs:gYear>. Год в формате ГГГГ |
|
|
Код налогового органа |
КодНО |
А |
T(=4) |
ОК |
Типовой элемент <СОНОТип>. Значение выбирается в соответствии с классификатором "Система обозначений налоговых органов" |
|
Номер корректировки |
НомКорр |
А |
T(1-3) |
О |
Принимает значение: 0 - первичный документ, 1, 2, 3 и так далее - уточненный документ. Для уточненного документа значение должно быть на 1 больше ранее принятого налоговым органом документа |
|
Код места, по которому представляется документ |
ПоМесту |
А |
T(=3) |
ОК |
Принимает значение: 120 - по месту жительства индивидуального предпринимателя 213 - по месту учета в качестве крупнейшего налогоплательщика 214 - по месту нахождения российской организации, не являющейся крупнейшим налогоплательщиком 215 - по месту нахождения правоприемника, не являющегося крупнейшим налогоплательщиком 216 - по месту нахождения правопреемника, являющегося крупнейшим налогоплательщиком 331 - по месту осуществления\ деятельности иностранной организации через отделение иностранной организации |
|
Сведения о налогоплательщике |
СвНП |
С |
О |
Состав элемента представлен в таблице 4.3 |
|
|
Сведения о лице, подписавшем документ |
Подписант |
С |
О |
Состав элемента представлен в таблице 4.7 |
|
|
Налоговая декларация по единому сельскохозяйственному налогу |
ЕСХН |
С |
О |
Состав элемента представлен в таблице 4.9 |
Таблица 4.3
Сведения о налогоплательщике (СвНП)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Номер контактного телефона |
Тлф |
А |
T(1-20) |
Н |
|
|
Налогоплательщик - организация | |
НПЮЛ |
С |
О |
Состав элемента представлен в таблице 4.4 |
|
|
Налогоплательщик - физическое лицо |
НПФЛ |
С |
О |
Состав элемента представлен в таблице 4.6 |
Таблица 4.4
Налогоплательщик - организация (НПЮЛ)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Наименование организации |
НаимОрг |
А |
T(1-1000) |
О |
|
|
ИНН организации |
ИННЮЛ |
А |
T(=10) |
О |
Типовой элемент <ИННЮЛТип> |
|
КПП |
КПП |
А |
T(=9) |
О |
Типовой элемент <КППТип> |
|
Сведения о реорганизованной (ликвидированной) организации |
СвРеоргЮЛ |
С |
Н |
Состав элемента представлен в таблице 4.5 |
Таблица 4.5
Сведения о реорганизованной (ликвидированной)
организации (СвРеоргЮЛ)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Код формы реорганизации (ликвидация) |
ФормРеорг |
А |
T(=1) |
ОК |
Принимает значение: 0 - ликвидация | 1 - преобразование | 2 - слияние | 3 - разделение | 4 - присоединение | 5 - разделение с одновременным присоединением |
|
ИНН организации |
ИННЮЛ |
А |
T(=10) |
НУ |
Типовой элемент <ИННЮЛТип>. Элемент обязателен при <ФормРеорг> = 1 | 2 | 3 | 5 | 6 |
|
КПП |
КПП |
А |
T(=9) |
НУ |
Типовой элемент <КППТип>. Элемент обязателен при <ФормРеорг> = 1 | 2 | 3 | 5 | 6 |
Таблица 4.6
Налогоплательщик - физическое лицо (НПФЛ)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
ИНН физического лица |
ИННФЛ |
А |
T(=12) |
О |
Типовой элемент <ИННФЛТип> |
|
Фамилия, имя, отчество (при наличии) физического лица |
ФИО |
С |
О |
Типовой элемент <ФИОТип>. Состав элемента представлен в таблице 4.17 |
Таблица 4.7
Сведения о лице, подписавшем документ (Подписант)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Признак лица, подписавшего документ |
ПрПодп |
А |
T(=1) |
ОК |
Принимает значение: - налогоплательщик | - представитель налогоплательщика |
|
Фамилия, имя, отчество (при наличии) |
ФИО |
С |
НУ |
Типовой элемент <ФИОТип>. Состав элемента представлен в таблице 4.17. Элемент обязателен при выполнении одного из условий: - <ПрПодп>=2 | - <ПрПодп>=1 и наличие <НПЮЛ> |
|
|
Сведения о представителе налогоплательщика |
СвПред |
С |
НУ |
Состав элемента представлен в таблице 4.8. Обязательно для <ПрПодп>=2 |
Таблица 4.8
Сведения о представителе налогоплательщика (СвПред)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Наименование и реквизиты документа, подтверждающего полномочия представителя налогоплательщика |
НаимДок |
А |
T(1-120) |
О |
Для доверенности, совершенной в форме электронного документа, указывается только GUID доверенности |
Таблица 4.9
Налоговая декларация по единому сельскохозяйственному
налогу (ЕСХН)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Код по ОКТМО |
ОКТМО |
А |
T(8) | T(11) |
ОК |
Типовой элемент <ОКТМОТип>. Принимает значение в соответствии с Общероссийским классификатором территорий муниципальных образований |
|
Сумма авансового платежа к уплате по сроку не позднее двадцать восьмого июля отчетного года |
АвПУ |
А |
N(12) |
Н |
|
|
Код по ОКТМО |
ОКТМО_Пер |
А |
T(8) | T(11) |
НК |
Типовой элемент <ОКТМОТип>. Принимает значение в соответствии с Общероссийским классификатором территорий муниципальных образований |
|
Сумма налога, подлежащая доплате за налоговый период (календарный год) по сроку не позднее 28 марта года, следующего за истекшим налоговым периодом (со знаком "+") | Сумма налога к уменьшению за налоговый период (со знаком "-") |
НалПУ |
А |
N(12) |
О |
|
|
Расчет единого сельскохозяйственного налога |
РасчНал |
С |
О |
Состав элемента представлен в таблице 4.10 |
|
|
Расчет суммы убытка, уменьшающей налоговую базу по единому сельскохозяйственному налогу за налоговый период |
РасчУбытУмНБ |
С |
Н |
Состав элемента представлен в таблице 4.11 |
|
|
Отчет о целевом использовании имущества (в том числе денежных средств), работ, услуг, полученных в рамках благотворительной деятельности, целевых поступлений, целевого финансирования |
ОтчетИсп |
С |
Н |
Состав элемента представлен в таблице 4.14 |
Таблица 4.10
Расчет единого сельскохозяйственного налога (РасчНал)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Сумма доходов за налоговый период, учитываемых при определении налоговой базы по налогу |
СумДоход |
А |
N(12) |
Н |
|
|
Сумма расходов за налоговый период, учитываемых при определении налоговой базы по налогу |
СумРасход |
А |
N(12) |
Н |
|
|
Сумма страховых взносов, установленных статьей 430 Налогового кодекса Российской Федерации |
СумУст430 |
А |
N(12) |
НУ |
Элемент является обязательным при присутствии элемента <НПФЛ> (из таблицы 4.3) и отсутствует в остальных случаях |
|
Сумма страховых взносов, установленных статьей 430 Налогового кодекса Российской Федерации, в совокупном фиксированном размере |
СумУст430Фикс |
А |
N(12) |
НУ |
Элемент является обязательным при присутствии элемента <НПФЛ> (из таблицы 4.3) и отсутствует в остальных случаях |
|
Сумма страховых взносов, установленных статьей 430 Налогового кодекса Российской Федерации, в размере 1% с доходов, превышающих 300 тысяч рублей |
СумУст430Прев |
А |
N(6) |
НУ |
Элемент является обязательным при присутствии элемента <НПФЛ> (из таблицы 4.3) и отсутствует в остальных случаях |
|
Налоговая база по налогу за налоговый период |
НалБаза |
А |
N(12) |
О |
|
|
Сумма убытка, полученного в предыдущем (предыдущих) налоговом (налоговых) периоде (периодах), уменьшающая налоговую базу за налоговый период |
СумУбытУмен |
А |
N(12) |
Н |
|
|
Ставка налога |
Ставка |
А |
N(2.1) |
О |
|
|
Обоснование применения налоговой ставки по налогу, установленной законом субъекта Российской Федерации в соответствии с пунктом 2 статьи 346.8 Налогового кодекса Российской Федерации |
ОбосНалСтав |
А |
T(=14) |
Н |
Принимает значение в виде XXXX/YYYY/ZZZZ, где XXXX/ - номер статьи закона субъекта Российской Федерации и разделительный слеш (/), YYYY/ - пункт статьи закона субъекта Российской Федерации и разделительный слеш (/), ZZZZ - подпункт статьи закона субъекта Российской Федерации |
|
Сумма налога, исчисленного за налоговый период |
СумНалИсчисл |
А |
N(12) |
О |
Таблица 4.11
Расчет суммы убытка, уменьшающей налоговую базу
по единому сельскохозяйственному налогу за налоговый
период (РасчУбытУмНБ)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Сумма убытка за истекший налоговый период |
СумУбытПер |
А |
N(12) |
Н |
|
|
Сумма убытков, полученных по итогам предыдущих налоговых периодов, которые не были перенесены на начало истекшего налогового периода |
УбытПред |
С |
Н |
Состав элемента представлен в таблице 4.12 |
|
|
Сумма убытков на начало следующего налогового периода, которые налогоплательщик вправе перенести на будущие налоговые периоды |
УбытСлед |
С |
Н |
Состав элемента представлен в таблице 4.13 |
Таблица 4.12
Сумма убытков, полученных по итогам предыдущих налоговых
периодов, которые не были перенесены на начало истекшего
налогового периода (УбытПред)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Сумма убытков, полученных по итогам предыдущих налоговых периодов, которые не были перенесены на начало истекшего налогового периода, всего |
УбытПредВс |
А |
N(12) |
О |
|
|
Сведения о сумме убытка, полученного по итогам предыдущего налогового периода, которая не была перенесена на начало истекшего налогового периода |
УбытПредГод |
С |
ОМ |
Типовой элемент <СвУбытГод>. Состав элемента представлен в таблице 4.16. Признак множественности элемента имеет значение от 1 до 10 |
Таблица 4.13
Сумма убытков на начало следующего налогового периода,
которые налогоплательщик вправе перенести на будущие
налоговые периоды (УбытСлед)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Сумма убытков на начало следующего налогового периода, которые налогоплательщик вправе перенести на будущие налоговые периоды, всего |
УбытСледВс |
А |
N(12) |
О |
|
|
Сведения о сумме убытка на начало следующего налогового периода, которую налогоплательщик вправе перенести на будущий налоговый период |
УбытСледГод |
С |
ОМ |
Типовой элемент <СвУбытГод>. Состав элемента представлен в таблице 4.16. Признак множественности элемента имеет значение от 1 до 10 |
Таблица 4.14
Отчет о целевом использовании имущества (в том числе
денежных средств), работ, услуг, полученных в рамках
благотворительной деятельности, целевых поступлений,
целевого финансирования (ОтчетИсп)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Стоимость имущества, работ, услуг или сумма денежных средств, итого по отчету |
СумДенСредИт |
А |
N(12) |
О |
|
|
Сумма средств, использованных по назначению в течение установленного срока, итого по отчету |
СумИспСрокИт |
А |
N(12) |
Н |
|
|
Сумма средств, срок использования которых не истек, итого по отчету |
СумИспНеСрокИт |
А |
N(12) |
Н |
|
|
Сумма средств, использованных не по назначению или не использованных в установленный срок, итого по отчету |
СумНеИспСрокИт |
А |
N(12) |
Н |
|
|
Отчет о целевом использовании имущества (в том числе денежных средств), работ, услуг, полученных в рамках благотворительной деятельности, целевых поступлений, целевого финансирования, по коду вида поступлений |
ОтчетИспКод |
С |
ОМ |
Состав элемента представлен в таблице 4.15 |
Таблица 4.15
Отчет о целевом использовании имущества
(в том числе денежных средств), работ, услуг,
полученных в рамках благотворительной деятельности,
целевых поступлений, целевого финансирования,
по коду вида поступлений (ОтчетИспКод)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Код вида поступлений |
КодВидПост |
А |
T(=3) |
ОК |
Принимает значение в соответствии с Перечнем имущества (в том числе денежных средств), работ, услуг, полученных в рамках благотворительной деятельности, целевых поступлений, целевого финансирования, приведенным в приложении N 3 к Порядку заполнения налоговой декларации по единому сельскохозяйственному налогу, утвержденному настоящим приказом |
|
Дата поступления |
ДатаПост |
А |
T(=10) |
О |
Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
|
Стоимость имущества, работ, услуг или сумма денежных средств |
СумДенСред |
А |
N(12) |
О |
|
|
Срок использования (до какой даты) |
СрокИсп |
А |
T(=10) |
О |
Типовой элемент <ДатаТип>. Дата в формате ДД.ММ.ГГГГ |
|
Сумма средств, использованных по назначению в течение установленного срока |
СумИспСрок |
А |
N(12) |
Н |
|
|
Сумма средств, срок использования которых не истек |
СумИспНеСрок |
А |
N(12) |
Н |
|
|
Сумма средств, использованных не по назначению или не использованных в установленный срок |
СумНеИспСрок |
А |
N(12) |
Н |
Таблица 4.16
Сведения о суммах убытков на начало следующего налогового
периода, которые налогоплательщик вправе перенести
на будущие налоговые периоды, за год (СвУбытГод)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Год убытка |
ГодУбыт |
А |
О |
Типовой элемент <xs:gYear>. Год в формате ГГГГ |
|
|
Сумма убытка |
СумУбыт |
А |
N(12) |
О |
Таблица 4.17
Фамилия, имя, отчество (ФИОТип)
|
Наименование элемента |
Сокращенное наименование (код) элемента |
Признак типа элемента |
Формат элемента |
Признак обязательности элемента |
Дополнительная информация |
|
Фамилия |
Фамилия |
А |
T(1-60) |
О |
|
|
Имя |
Имя |
А |
T(1-60) |
О |
|
|
Отчество |
Отчество |
А |
T(1-60) |
Н |