Информационное письмо Банка России от 22.10.2026 N ИН-018-35/38
ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ
ИНФОРМАЦИОННОЕ ПИСЬМО
от 22 октября 2026 г. N ИН-018-35/38
О РЕКОМЕНДАЦИЯХ
ПО ПРОВЕДЕНИЮ СТРЕСС-ТЕСТИРОВАНИЯ ПЕРЕХОДНЫХ КЛИМАТИЧЕСКИХ
РИСКОВ В БАНКАХ
В целях уточнения подходов к оценке переходных климатических рисков Банк России направляет для применения рекомендации по проведению стресс-тестирования переходных климатических рисков в банках. Указанные рекомендации направлены на определение подходов к сценарному анализу, моделированию финансового положения заемщиков и оценке изменения кредитного риска в долгосрочном периоде.
Настоящее Информационное письмо Банка России подлежит опубликованию в "Вестнике Банка России" и размещению на официальном сайте Банка России в информационно-телекоммуникационной сети "Интернет".
Заместитель Председателя Банка России
Ф.Г.ГАБУНИЯ
Приложение
к Информационному письму Банка России
от 22.10.2026 N ИН-018-35/38
"О рекомендациях по проведению
стресс-тестирования переходных
климатических рисков в банках"
РЕКОМЕНДАЦИИ
ПО ПРОВЕДЕНИЮ СТРЕСС-ТЕСТИРОВАНИЯ ПЕРЕХОДНЫХ КЛИМАТИЧЕСКИХ
РИСКОВ В БАНКАХ
I. Введение
Климатическое стресс-тестирование - это инструмент, с помощью которого организации могут оценить свою устойчивость к климатическим рискам. Главной целью настоящих Рекомендаций является содействие оценке переходных климатических рисков, то есть долгосрочного потенциального влияния энергоперехода и ужесточения климатического регулирования. Оценка переходных климатических рисков позволит заблаговременно адаптировать долгосрочную стратегию банка, структуру портфеля и подходы к взаимодействию с клиентами. Реализация мер на уровне отдельных банков будет способствовать повышению устойчивости финансовой системы в целом.
В декабре 2023 года Банк России разработал рекомендации <1> по учету климатических рисков для финансовых организаций, в которых подчеркивалось, что стресс-тестирование является ключевым инструментом оценки указанных рисков. В 2025 году результаты опроса о выполнении указанных рекомендаций финансовыми организациями опубликованы <2> на официальном сайте Банка России в информационно-телекоммуникационной сети "Интернет". Ключевая проблема, которую отметили банки, - это отсутствие данных и методологий для оценки климатических рисков, в том числе с помощью стресс-тестирования. Настоящие Рекомендации направлены на восполнение недостатка информации в отношении проведения стресс-тестирования для банковского сектора.
--------------------------------
<1> Информационное письмо Банка России о рекомендациях по учету климатических рисков для финансовых организаций от 04.12.2023 N ИН-018-35/60.
<2> Информационный материал Банка России "О подходах финансовых организаций к управлению климатическими рисками" (2025).
Настоящие Рекомендации не затрагивают оценку влияния физических климатических рисков, поскольку их стресс-тестирование принципиально отличается от стресс-тестирования переходных климатических рисков. Банк России проанализировал возможные решения и работает над разработкой подходов к проведению стресс-тестирования физических рисков <3>.
--------------------------------
<3> Для оценки физических рисков рекомендуется производить системный анализ трех компонентов: вероятности и масштаба экстремальных климатических явлений (опасности), стоимости активов, находящихся под воздействием указанных явлений (подверженности), а также степени восприимчивости и способности к восстановлению данных активов (уязвимости). Такой подход позволяет количественно оценивать риски сразу для всего портфеля финансовой организации и трансформировать их в финансовые показатели, используемые в системах риск-менеджмента. Однако внедрение такого подхода ограничено доступом к высококачественным данным, моделям и инфраструктуре анализа.
II. Глоссарий
Используемые сокращения
EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization) - прибыль до вычета процентов, налогов и амортизации.
NGFS (Network for Greening the Financial System) - Сообщество центральных банков и надзорных органов по повышению экологичности финансовой системы.
RWA (Risk-Weighted Assets) - активы банка, взвешенные по уровню кредитного риска.
ВВП - валовый внутренний продукт.
КСТ - климатическое стресс-тестирование.
МСФО - Международные стандарты финансовой отчетности.
РСБУ - Российские стандарты бухгалтерского учета.
Термины и определения
Базовый сценарий - сценарий с базовым (ожидаемым) прогнозом параметров.
Вероятность дефолта - вероятность, с которой заемщик выйдет в дефолт в течение 12 месяцев с момента оценки.
Горизонт прогнозирования - период прогнозного моделирования в рамках стресс-тестирования.
Динамический подход - подход к стресс-тестированию, в рамках которого прогнозируются изменения финансовых показателей и структуры баланса банка во времени с учетом его возможной реакции на условия стрессового сценария.
Климатическое стресс-тестирование - инструмент оценки финансовой устойчивости финансовых организаций при гипотетическом кризисном макроэкономическом сценарии, связанном с реализацией климатических рисков.
Коричневые компании - компании, уязвимые к рискам, связанным с переходом к низкоуглеродной экономике, то есть с высокой углеродоемкостью производимой продукции или производители углеводородов.
Кредитный риск - риск потерь в результате ненадлежащего исполнения (неисполнения, неполного или несвоевременного исполнения) обязательств контрагентом.
Переходные климатические риски - вероятность убытков, связанных с переходом к экономике с низким уровнем выбросов парниковых газов, в том числе с мерами, предпринимаемыми правительствами и органами регулирования, направленными на предотвращение климатических изменений и адаптацию к изменению климата. Переходные климатические риски разделяются на политические, правовые, технологические, рыночные и репутационные риски.
Статичный подход - подход, в рамках которого структура портфеля фиксируется на отчетную дату. При этом не предполагается моделирование прибыли, изменение структуры активов и пассивов, а также бизнес-модели и не используются другие меры реагирования, корректирующие стратегию банка.
Стрессовый сценарий - описание неблагоприятных событий стрессового (исключительного, но реалистичного) характера в форме набора значений/изменений показателей.
Субпортфель - часть общего, более крупного кредитного портфеля, выделенная по определенному признаку (например, по отрасли, типу заемщика, региону и другим признакам), используемая для более эффективного анализа и моделирования.
Сценарный анализ - вид стресс-тестирования на основе комплексного анализа влияния реализации стрессовых сценариев.
Углеродное регулирование - система правовых, экономических и административных мер, направленных на ограничение и сокращение выбросов парниковых газов в атмосферу для ограничения антропогенного влияния на климатическую систему.
Физические климатические риски - вероятность убытков, связанных с опасными природными явлениями, возникающими вследствие изменения климата. Физические климатические риски подразделяются на экстренные риски, связанные с опасными природными явлениями, и систематические риски, связанные с долгосрочными изменениями климатических характеристик и условий.
Экспозиция - объем средств или доля активов, подверженных определенному виду риска.
III. Основные положения
Использовать настоящие Рекомендации предлагается банкам, в первую очередь системно значимым кредитным организациям. Банки могут адаптировать предлагаемые подходы с учетом особенностей своей деятельности. Проведение КСТ в соответствии с настоящими Рекомендациями позволит оценить уязвимость кредитного портфеля банков, в том числе крупнейших заемщиков, выявить разницу рисков между контрагентами и в отраслях, а также определить стратегии формирования кредитного портфеля. При их использовании банк может оценить баланс между доходностью и риском и установить подходы к пересмотру стратегии. Уровень детализации и проработки составляющих КСТ целесообразно применять соразмерно потенциальному влиянию данных составляющих на итоговый результат с учетом объема и чувствительности активов банка к стресс-сценарию. Основные рекомендуемые характеристики к КСТ описаны в табл. 1.
ТАБЛИЦА 1. ОСНОВНЫЕ РЕКОМЕНДУЕМЫЕ ХАРАКТЕРИСТИКИ КСТ ДЛЯ КРЕДИТНЫХ ОРГАНИЗАЦИЙ
|
Характеристика |
Реализация |
|
Горизонт прогнозирования |
20 - 25 лет |
|
Сценарий |
Банки могут использовать научно обоснованные сценарии, при необходимости адаптированные под специфику собственной деятельности. Также Банк России планирует периодически обновлять и направлять банкам сценарии для проведения КСТ |
|
Тестируемые риски банка |
Кредитный риск <4>, возникающий из-за реализации переходных климатических рисков, которые проявляются в связи со снижением объемов российской добычи углеводородов и мировых цен на них, введением углеродного регулирования для уменьшения выбросов парниковых газов и другими издержками перехода к низкоуглеродной экономике |
|
Принцип моделирования деятельности банка |
Рекомендуется использовать статичный подход в двух предпосылках: максимальные потери. Фиксация текущего портфеля: все погашенные кредиты замещаются такими же на протяжении всего горизонта прогнозирования; частичное замещение уязвимых заемщиков. После погашения кредитов, выданных заемщикам из секторов, наиболее подверженных параметрам стрессового сценария, банк вынужден возобновлять 50% погашаемой задолженности в отношении того же заемщика, а остальные 50% перераспределяются в пользу секторов с низким риском. Моделирование прибыли, фондирования, RWA <5> и капитала не производится |
|
Периметр анализа |
Если кредитная организация является головной кредитной организацией банковской группы, рекомендуется анализировать консолидированную отчетность |
|
Периодичность оценки |
Рекомендуется проводить оценку один раз в два года |
--------------------------------
<4> С развитием практик моделирования рассматривается возможность расширения перечня данных рекомендаций до процентного и рыночного рисков, включая риск ликвидности и риск концентрации.
<5> RWA - Risk-Weighted Assets, активы банка, взвешенные по уровню кредитного риска.
3.1. Рекомендуемые сценарии
КСТ рекомендуется проводить на основе двух макроэкономических сценариев - базового и стрессового, учитывающего переходные климатические риски, с горизонтом прогнозирования в 20 - 25 лет и его разделением на пятилетние интервалы. Указанный горизонт прогнозирования отвечает срокам мирового энергоперехода <6> и реализации эффектов от иных событий, сопровождающих переходный период, например, от введения углеродных налогов. Формирование промежуточных оценок позволит банку оценить, когда климатический риск начнет максимально влиять на величину кредитных потерь, а также учесть результаты КСТ при корректировке стратегии управления рисками. Сценарии и соответствующие результаты рекомендуется пересматривать при значительных изменениях в используемых предпосылках, например, в случае изменений законодательства или ситуации на мировых рынках, изменении мировых прогнозов. Целесообразно, чтобы все предпосылки расчета напрямую следовали из параметров сценариев.
--------------------------------
<6> Многие страны ставят перед собой цели по достижению углеродной нейтральности на горизонте 20 - 25 лет, для достижения которых разрабатываются национальные стратегии в области развития топливно-энергетического комплекса и других отраслей. Таким образом, за указанный период времени существенно обновляются производственные мощности, внедряются новые технологии, меняется энергетический баланс.
Банк России планирует формировать и направлять банкам сценарии для проведения КСТ. Банки также могут самостоятельно разработать сценарии для проведения КСТ на основе долгосрочных климатических сценариев научного сообщества и дополнять сценарии Банка России своими отраслевыми или региональными корректировками. Одним из ключевых источников сценариев выступают сценарии NGFS <7>. В них содержится несколько основных предпосылок, отражающих различные варианты развития мировой климатической политики и степень влияния физических климатических рисков.
--------------------------------
<7> NGFS - Network for Greening the Financial System, Сообщество центральных банков и надзорных органов по повышению экологичности финансовой системы. Ссылка на сайт: https://www.ngfs.net/ngfs-scenarios-portal/.
Дополнительно банк может отнести к предпосылкам стрессового сценария изменения в российском, международном законодательстве и (или) законодательстве других государств (например, в сфере налогообложения или мер поддержки), внешнеполитические условия и другие шоки. Предполагается, что остальные параметры КСТ, не указанные банком в предпосылках сценарного анализа, остаются в рамках действующих условий бизнес-модели банка и официально опубликованных или запланированных изменений в регулировании на дату начала проведения КСТ.
В базовом сценарии рекомендуется моделировать развитие ситуации в пределах текущих трендов, предполагающих, что новые меры климатической политики не вводятся, а внедрение технологических инноваций идет медленно. Базовым сценарием может выступать сценарий NGFS Current Policies <8> или концептуально близкий к нему, так как он предполагает сдержанную климатическую политику и сосуществование зеленых технологий с традиционными видами энергетики и транспорта.
--------------------------------
<8> Сценарий предполагает сохранение только действующих мер климатической политики, вследствие чего масса выбросов будет расти до 2080 года, что приведет к росту глобальной температуры на 3 °C и высоким физическим рискам.
Основной предпосылкой реализации сценария является частичное замещение угля газом и возобновляемыми источниками энергии, в то время как уровень потребления и цены на нефть, газ и большинство сырьевых товаров постепенно растут. На российский экспорт продолжают влиять внешние ограничения, а также сокращение доступа к технологиям, необходимым для увеличения объемов добычи. Рост внутреннего потребления обусловливает снижение объемов экспорта нефти, в том числе при отсутствии углеродного регулирования. Экспорт большинства остальных сырьевых товаров (исключая уголь) умеренно растет.
Базовый сценарий предполагает развитие российской экономики в рамках инерционных трендов без дополнительных мер климатической политики. Внешние условия остаются относительно благоприятными: цены на нефть и газ демонстрируют умеренный рост, что поддерживает экспортную выручку и нефтегазовые доходы бюджета.
Макроэкономическая динамика в базовом сценарии, как правило, характеризуется устойчивыми темпами роста экономики при относительно стабильной инфляции и постепенной нормализации денежно-кредитных условий. Обменный курс рубля и процентные ставки формируются вблизи своих равновесных значений. Объем импорта растет в соответствии с динамикой внутреннего спроса, а внешнеторговый баланс сохраняет устойчивость.
В стрессовом сценарии рекомендуется оценивать влияние на банк постепенного усиления мер климатической политики и ускоренного отказа от углеводородов в мире. С точки зрения переходных климатических рисков сценарии NGFS Net Zero 20 50 <9> или Below 2 °C <10> являются относительно жесткими для Российской Федерации и подходят в качестве основы для стрессового сценария КСТ.
--------------------------------
<9> Сценарий предполагает максимальное глобальное повышение температуры на 1,5 °C за счет жесткой климатической политики и инноваций и достижение глобальной нулевой массы выбросов примерно к 2050 году.
<10> Сценарий предполагает рост глобальной средней температуры до уровня ниже 2 °C к 2100 году, предусматривает постепенное ужесточение климатической политики и достижение нулевых выбросов после 2070 года.
Как правило, в рамках стрессового сценария предполагается, что страны скоординированно вводят плату за выбросы CO2, что вынуждает их снижать потребление углеводородов: использование угля сокращается до минимально необходимого уровня, потребление газа и нефти также сокращается. Переход к использованию менее ресурсоемких и более износостойких композитных материалов сдерживает спрос на железную руду и черную металлургию. В производстве металлов в зарубежных странах используются зеленые технологии (улавливание CO2, восстановление железа с помощью водорода и прочие). Рост объема производства на основе указанных технологий увеличивает спрос на промышленные цветные и драгоценные металлы (со стороны автопроизводителей и водородной энергетики), в то же время платиновая группа в первые годы страдает вследствие отказа от двигателей внутреннего сгорания.
Кроме того, введение платы за выбросы CO2 ведет к росту издержек - в первые годы введения налога увеличиваются темпы инфляции. Центральным (национальным) банкам приходится реагировать на данные изменения повышением ключевой ставки, темпы роста ВВП замедляются. После возвращения инфляции к целевым показателям денежно-кредитная политика и темпы экономического роста нормализуются.
В стрессовом сценарии может предполагаться, что цены, объемы российского экспорта и внутреннего потребления большинства сырьевых товаров ниже, чем в базовом сценарии. Это приводит к сокращению экспортной выручки и более слабой динамике экспорта по сравнению с базовым сценарием. В указанных условиях происходит адаптация экономики через внешнеторговый канал; импорт растет более сдержанно вследствие ослабления рубля и перестройки внутреннего спроса. В средне- и долгосрочной перспективе динамика импорта может дополнительно ограничиваться более слабым равновесным курсом рубля. Сокращение импорта может частично компенсировать снижение экспортной выручки и выступать каналом внешней балансировки. В то же время ослабление курса рубля усиливает инфляцию вследствие удорожания импорта.
Сценарии рекомендуется обновлять при существенных изменениях их предпосылок. Ключевыми из них могут являться:
значительные изменения законодательства Российской Федерации, которые вводят новые экономические стимулы или ограничения;
существенные изменения в зарубежной климатической политике (например, введение трансграничного углеродного регулирования ключевыми торговыми партнерами);
появление и (или) быстрое коммерческое внедрение новых технологий;
изменение ключевых макроэкономических прогнозов;
появление более точных климатических и экономических данных и моделей.
3.2. Рекомендуемый подход к прогнозированию баланса
3.2.1. Международный опыт использования статичного подхода
Использование статичного подхода позволяет выделить исключительное влияние климатического сценария на текущие экспозиции банка. Напротив, при использовании динамического подхода горизонт прогнозирования в 20 - 25 лет сильно повышает неопределенность и ставит результаты стресс-теста в зависимость от субъективных экспертных предпосылок. Например, в 2024 году Банк России проводил климатический стресс-тест по методу bottom-up <11> на основе динамического подхода. Большое число допущений на уровне отдельных банков существенно увеличило дифференциацию оценок кредитного риска и чувствительности заемщиков к реализации переходных климатических рисков в рассматриваемых сценариях, что затруднило интерпретацию результатов.
--------------------------------
<11> Метод стресс-тестирования, при котором регулятор задает единый сценарий, а финансовые организации самостоятельно рассчитывают его влияние на тестируемые финансовые показатели.
Центральные банки других стран также столкнулись с ограничениями динамического подхода. Центральный банк Малайзии <12> в 2024 году использовал статичный подход к прогнозированию баланса, указывая на его уместность для долгосрочного горизонта. Во втором КСТ <13> в 2025 году Управление денежного обращения Гонконга также использовало статичный подход на протяжении всего периода оценки для двух долгосрочных сценариев. Исключение составили банки, утвердившие климатические стратегии с количественно измеримыми обязательствами или целями по переходу, которым допускалось соответствующим образом корректировать кредитный портфель. В 2024 году Европейский центральный банк в климатическом сценарном анализе Fit-for-55 <14> рассматривал статичный подход без прогнозирования прибыли банка для оценки кредитных потерь первого порядка. Отмечалось, что при использовании динамического подхода могут возникать методологические проблемы в охвате всех потенциальных каналов передачи переходного климатического риска, что может привести к недооценке потерь в стрессовом сценарии. Банк Канады <15> по итогам консультаций с банковским сектором в 2024 году остановился на использовании статичного подход в рамках регулярного обязательного стандартизированного климатического сценарного анализа, указывая, что динамический подход требует большого числа экспертных допущений, что не соответствует фундаментальному характеру КСТ. Таким образом, статичный подход позволяет ограничить методологическую неопределенность и сделать результаты КСТ более прозрачными, интерпретируемыми и сопоставимыми.
--------------------------------
<12> Bank Negara Malaysia. 2024 Climate Risk Stress Testing Exercise. Methodology Paper. Ссылка на материал: https://www.bnm.gov.my/documents/20124/938039/CRST_Methodolgy_paper_V3.0.pdf
<13> Hong Kong Monetary Authority. 2023-2024 Banking Sector Climate Risk Stress Test. Ссылка на материал: https://brdr.hkma.gov.hk/eng/doc-ldg/docld/getPdf/20250306-2-EN/20250306-2-EN.pdf
<14> European Central Bank. Fit-for-55 climate scenario analysis. Ссылка на материал: https://www.ecb.europa.eu/pub/pdf/other/ecb.report_fit-for-55_stress_test_exercise~7fec18f3a8.en.pdf
<15> Office of the Superintendent of Financial Institutions Canada. Standardized Climate Scenario Exercise. Ссылка на материал: https://www.osfi-bsif.gc.ca/en/data-forms/reporting-returns/standardized-climate-scenario-exercise
3.2.2. Использование статичного подхода
КСТ рекомендуется проводить на основе статичного подхода. Такой подход подразумевает, что структура портфеля фиксируется на отчетную дату, то есть производится оценка изменения риска по текущему сформированному портфелю. При этом не предполагается моделирование прибыли, изменение структуры активов и пассивов, а также бизнес-модели, не используются другие меры реагирования, корректирующие стратегию банка.
Статичный подход снижает методологическую неопределенность, делает результаты банков сопоставимыми, а также минимизирует субъективные допущения о будущих управленческих решениях, которые предпринимаются в долгосрочной перспективе. Вместе с тем при накоплении достаточного опыта проведения стресс-тестирования возможно использование динамического подхода. Кроме того, банки могут проводить параллельную оценку по иному подходу для внутренних целей, в том числе для учета и оценки эффективности утвержденных климатических стратегий с количественными целями в случае их наличия.
В целях проведения более комплексного анализа потенциальных последствий реализации переходных климатических рисков рекомендуется сформировать три варианта оценок:
для фиксированного портфеля в базовом сценарии;
для фиксированного портфеля в стрессовом сценарии;
для частично адаптированного портфеля в стрессовом сценарии.
Расчет рекомендуется проводить на горизонте прогнозирования 20 - 25 лет с пятилетними контрольными интервалами. На каждой контрольной дате рекомендуется использовать структуру портфеля на отчетную дату, к которой применяются параметры базового и стрессового сценариев, соответствующие данной точке горизонта. Далее по каждой экспозиции или однородной группе экспозиций рекомендуется производить расчет кредитного риска с учетом:
изменения финансового положения заемщика;
изменения вероятности дефолта;
возможного изменения величины потерь при дефолте;
изменения стоимости обеспечения.
Результаты, полученные на первом пятилетием контрольном интервале, могут быть интегрированы в процесс бюджетирования, управления капиталом и корпоративные цели банка.
Первый вариант оценки в рамках базового сценария предполагает сохранение рисков на текущем уровне, несмотря на инерционное развитие экономики, технологические ограничения и постепенное ухудшение конкурентоспособности отдельных углеродоемких отраслей.
Второй вариант оценки в рамках климатического сценария позволяет измерить масштаб максимальных потерь в случае бездействия банка, то есть без изменения текущей структуры его портфеля. В таком случае предполагается, что текущая структура портфеля фиксируется на всем горизонте прогнозирования: по мере погашения, амортизации или прекращения (например, в случае дефолта заемщика) отдельные кредиты замещаются новыми с аналогичными характеристиками. К таким характеристикам относятся, в частности, вид экспозиции, отрасль заемщика, регион деятельности, срок до погашения, график амортизации, валюта обязательства, тип и качество обеспечения, а также иные параметры, используемые в оценке кредитного риска.
Посредством указанного подхода моделируется наиболее инерционный вариант действий банка, при котором уязвимые заемщики в портфеле сохраняют свой удельный вес, а накопление переходных климатических рисков в полной мере транслируется в кредитные потери. Такой подход позволяет определить верхнюю границу возможной уязвимости банка к климатическим рискам и оценить вероятный масштаб потерь при отсутствии своевременной корректировки стратегии.
Третий вариант оценки в рамках климатического сценария ориентирован на определение оптимального срока для пересмотра стратегии. В рамках данного варианта после погашения и (или) списания кредитов коричневых компаний предполагается, что половина <16> погашаемой задолженности перераспределяется в пользу отраслей с низким риском, вторая половина возобновляется в отношении того же заемщика, сектора или близкого по характеристикам сегмента. Такое допущение отражает инерционность банковского бизнеса и его зависимость от уже сложившихся клиентских связей, отраслевой специализации, контрактных обязательств, рыночной позиции и ограниченной скорости структурной перестройки портфеля.
--------------------------------
<16> Допущение о 50-процентном возобновлении отражает консервативную инерционность кредитного портфеля. Оно исходит из того, что банк не может оперативно и без издержек отказаться от финансирования ранее обслуживаемых отраслей и заемщиков.
Оставшаяся часть может перераспределяться в пользу менее подверженных переходному климатическому риску секторов. Такое перераспределение позволяет оценить, насколько сохранение прежней структуры кредитования может привести к росту риска и в сочетании с оценкой на разных горизонтах прогнозирования показывает, когда пересмотр стратегии становится экономически обоснованным. Таким образом, банк выбирает одну из контрольных точек, когда с новыми внешними условиями возможности от пересмотра стратегии перевешивают риски, сопряженные с продолжением текущей деятельности.
При этом банки могут перераспределять иную долю погашаемой задолженности при условии наличия соответствующей аргументации. Она может быть обусловлена историческими данными о пролонгациях и реструктуризациях в проблемных секторах, особенностями используемых форм финансирования.
3.3. Рекомендации по моделированию финансового положения нефинансовых компаний - заемщиков
При анализе переходных климатических рисков особое внимание рекомендуется уделять корпоративным заемщикам, поскольку через них происходит трансляция риска на финансовый сектор. Прочие заемщики (например, индивидуальные предприниматели), как правило, в меньшей степени подвержены последствиям переходных климатических рисков. Вместе с тем в случае концентрации розничных заемщиков в регионах, экономика которых в значительной степени зависит от компаний коричневого сектора, банк может провести дополнительную оценку. Таким образом, в рамках КСТ рекомендуется оценивать кредитный риск в отношении следующих активов:
корпоративные кредиты;
корпоративные облигации и цифровые финансовые активы на балансе (все корпоративные облигации рассматриваются как бумаги до погашения);
лизинговый портфель (на основе данных по отраслевой структуре лизингового портфеля);
факторинг.
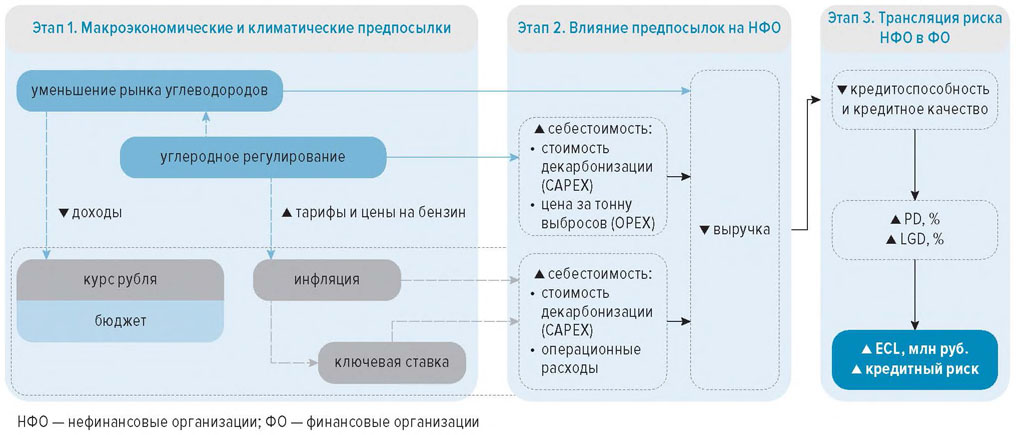
Трансляция переходных климатических рисков в кредитные по данным активам происходит через несколько каналов в три этапа (рис. 1). На первом этапе переходный климатический риск возникает под воздействием изменений в регулировании и климатической политике, технологических изменений, а также изменений рыночных и потребительских предпочтений. Данные факторы меняют внешние условия деятельности нефинансовых компаний прежде всего через уменьшение рынка углеводородов.
На втором этапе изменения отражаются на финансовом положении заемщика, что проявляется через динамику выручки, операционных расходов, инвестиционной программы, чистого оборотного капитала и профиля долговых обязательств. Дополнительно на заемщика могут влиять внутренний углеродный налог, изменение стоимости заемного финансирования и других макроэкономических факторов. Результаты индивидуальных оценок крупнейших заемщиков отрасли могут быть экстраполированы на всю отрасль для проведения портфельной оценки.
На третьем этапе ухудшение финансового положения компании приводит к уменьшению ее способности обслуживать долг. Для банка данное изменение выражается в росте вероятности дефолта заемщика, а в ряде случаев - в увеличении потерь при дефолте, в том числе по причине снижения стоимости и ликвидности обеспечения. В результате переходные климатические риски преобразуются в кредитный риск по конкретным экспозициям банка.
РИС. 1. КАНАЛЫ ВЛИЯНИЯ ПЕРЕХОДНОГО РИСКА НА ФИНАНСОВЫЕ ПОКАЗАТЕЛИ НЕФИНАНСОВЫХ И ФИНАНСОВЫХ ОРГАНИЗАЦИИ
Изменения кредитного качества отдельных заемщиков рекомендуется агрегировать на уровне портфеля. Такая агрегация позволяет оценить вклад отдельных отраслей, субпортфелей и крупнейших заемщиков в прирост ожидаемых кредитных потерь и определить, какие сегменты кредитного портфеля наиболее уязвимы к реализации переходных климатических рисков.
Кредитный риск рекомендуется оценивать на портфельной основе, за исключением крупнейших заемщиков (групп связанных заемщиков), по которым величина кредитного портфеля превышает 2% от капитала банка или 50 млрд рублей. Величина может быть также скорректирована в зависимости от особенностей банка. Например, для банков с высокой концентрацией рисков круг индивидуально анализируемых заемщиков может быть расширен (например, 1 - 1,5% капитала). Кроме того, возможно проведение индивидуального анализа для 20 наиболее углеродоемких контрагентов независимо от размера их долга и агрегированного анализа остальной части портфеля с учетом концентрации секторов экономики.
При оценке кредитного риска на портфельной основе рекомендуется разделить корпоративный кредитный портфель на субпортфели финансовых обязательств заемщиков со следующими характеристиками <17>:
--------------------------------
<17> Для определения подверженности клиента переходному риску могут быть использованы критерии проектов, относящихся к зеленым, согласно постановлению Правительства Российской Федерации от 21 сентября 2021 года N 1587 "Об утверждении критериев проектов устойчивого (в том числе зеленого) развития в Российской Федерации и требований к системе верификации инструментов финансирования устойчивого развития в Российской Федерации" (далее - постановление Правительства Российской Федерации N 1587).
портфели, подверженные климатическим рискам;
портфели, не зависящие от климатических рисков;
портфели, на которые климатические изменения могут оказать положительное влияние.
Для разделения портфеля на субпортфели рекомендуется использовать информацию об отрасли заемщика, которому был предоставлен кредит или чьи долговые обязательства были приобретены банком. Для каждого из субпортфелей рекомендуется провести оценку зависимости уровня кредитного риска от показателей сценарного анализа на основе статистических (эконометрических) моделей или экспертных допущений.
При оценке кредитного риска на индивидуальной основе рекомендуется использовать финансовую прогнозную модель заемщика, посредством которой можно оценить показатели деятельности компаний по МСФО или РСБУ на консолидированном уровне, достаточность денежного потока для обслуживания и погашения долговых обязательств, размер требуемого дополнительного финансирования в случае наличия кассовых разрывов, а также кредитную устойчивость.
Влияние структурных изменений в экономике, рыночной конъюнктуры и предпочтений потребителей может быть отражено в финансовой прогнозной модели заемщика через изменение его выручки, операционных расходов, инвестиционной программы, профиля долговых обязательств, а также через влияние на чистый оборотный капитал.
В рамках стрессового сценария в финансовую модель рекомендуется закладывать и другие факторы риска, например, величину углеродного налога.
Для более точного моделирования влияния факторов климатических рисков на инвестиционную программу заемщика рекомендуется выделять:
инвестиции на развитие. Предполагается, что величина этих инвестиций может сокращаться по мере достижения компаниями порогового значения <18> финансового коэффициента "Чистый долг/EBITDA" <19>;
--------------------------------
<18> Пороговое значение банку рекомендуется определять самостоятельно на основе отраслевых бенчмарков, исторических данных по дефолтам или внутреннего риск-аппетита (например, для уязвимых секторов порог может быть установлен ниже, чем по отраслям, менее подверженным переходному риску).
<19> Коэффициент "Чистый долг/EBITDA" может выступать триггером для определения необходимости сокращения инвестиций на развитие, однако могут использоваться и другие подтверждающие индикаторы.
инвестиции на поддержание основной деятельности. Их рекомендуется моделировать как средний процент амортизационных отчислений от выручки за исторический период.
Такой подход к моделированию предполагает, что при ухудшении финансового положения компании будут пытаться сохранить свою устойчивость и отказываться от новых инвестиционных проектов. Компенсирующие меры со стороны заемщиков целесообразно учитывать в том объеме, в котором они запланированы на отчетную дату проведения КСТ.
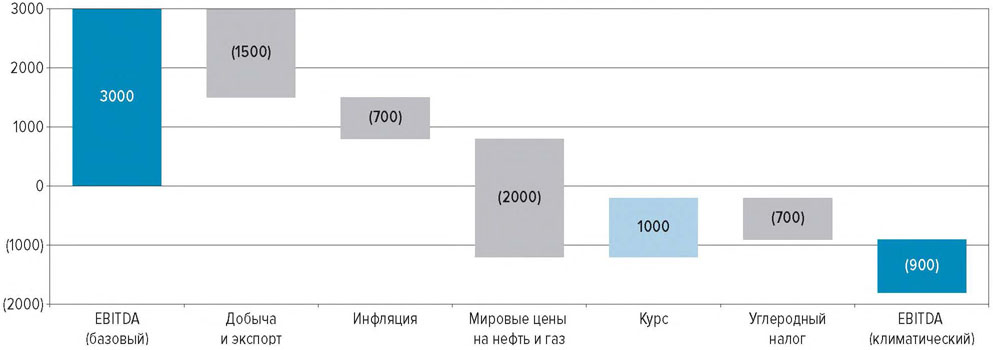
Результаты моделирования могут быть представлены в виде факторного анализа (рис. 2).
РИС. 2. ФАКТОРНЫЙ АНАЛИЗ ИЗМЕНЕНИЯ EBITDA ПО КОМПАНИИ (ИЛЛЮСТРАТИВНО) (МЛРД РУБ.)
3.4. Рекомендации по расчету метрик кредитного риска
Для проведения КСТ рекомендуется произвести расчет показателей, характеризующих изменение кредитного риска текущего портфеля банка под воздействием сценариев. Для оценки кредитного риска рекомендуется использовать показатель ECL <20>. Показатель рекомендуется рассчитывать для каждого заемщика (группы заемщиков) по следующей формуле:
--------------------------------
<20> ECL - Expected Credit Losses, ожидаемые кредитные потери.
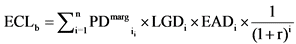 , где
b - заемщик (группа заемщиков по отрасли);
 - предельная вероятность дефолта для года i;
LGDi - уровень потерь при дефолте;
EADi - величина кредитного требования, подверженная риску дефолта;
n - оставшийся срок до погашения кредита (в годах);
r - ставка дисконтирования.
Рост PD может быть связан с увеличением затрат и снижением выручки заемщиков из уязвимых секторов экономики, в то время как рост LGD возможен вследствие обесценения обеспечения, снижения стоимости компании или иных причин.
Дополнительно банк может рассматривать другие метрики для определения подверженности переходному риску. Ими могут быть:
коэффициент покрытия обслуживания долга (DSCR);
обесценение залогового имущества в результате введения климатического регулирования;
индикаторы концентрации на коричневых компаниях;
индикаторы технологической готовности заемщиков к внедрению менее углеродоемких технологий и другие.
IV. Результат проведения климатического стресс-тестирования
К числу основных результирующих показателей КСТ могут относиться:
оценка ECL в базовом сценарии, отражающая уровень кредитного риска по текущему портфелю банка в условиях инерционного развития экономики без дополнительных мер климатической политики;
оценка ECL в стрессовом сценарии, характеризующая масштаб кредитных потерь по тому же портфелю в условиях реализации переходного климатического шока;
оценка ECL для частично адаптированного портфеля в стрессовом сценарии;
разница между ECL в базовом и стрессовом сценариях, которая интерпретируется как количественная оценка уязвимости портфеля, отдельных заемщиков и субпортфелей к переходным климатическим рискам;
разница между ECL в стрессовом сценарии без адаптации и для частично адаптированного портфеля, позволяющая оценить, в какой степени сохранение инерционной структуры кредитования усиливает риск.
Указанные показатели позволяют оценить, как абсолютный уровень кредитного риска в рассматриваемых макроэкономических сценариях, так и чувствительность отдельных заемщиков, отраслей и сегментов портфеля к реализации переходных климатических рисков. Кроме того, данные показатели рекомендуется использовать не только для количественной оценки ожидаемых потерь, но и для выявления наиболее уязвимых направлений кредитования, а также для определения момента, в который сохранение текущей структуры портфеля перестает быть экономически оправданным.
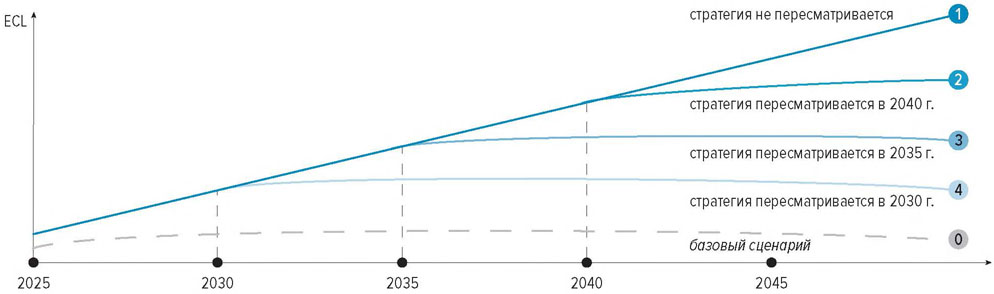
На рис. 3 представлен пример того, как может выглядеть результат КСТ. Кривые 1 - 4 относятся к стрессовому сценарию, кривая О - к базовому. В представленном примере видно, что разрыв между стрессовыми сценариями и базовым неуклонно растет. Это означает, что без адаптации стратегии потери могут стать неприемлемыми в одну из контрольных точек в зависимости, например, от выбранного риск-аппетита банка и внутренних лимитов концентрации.
РИС. 3. ЗАВИСИМОСТЬ КРЕДИТНЫХ ПОТЕРЬ ОТ СЦЕНАРИЯ И СРОКА ПЕРЕСМОТРА БАНКОМ СТРАТЕГИИ ФИНАНСИРОВАНИЯ (ИЛЛЮСТРАТИВНО)
Кроме того, по итогам КСТ банк сможет определить:
вклад отдельных отраслей, субпортфелей и крупнейших заемщиков в прирост ECL;
концентрацию экспозиций, характеризующихся повышенной климатической уязвимостью;
сегменты, требующие приоритетного внимания со стороны риск-менеджмента банка с точки зрения управления климатическим риском;
сроки и меры по корректировке стратегии, например, с помощью установления лимитов кредитования по отраслям.
Чтобы результаты были более информативными для риск-менеджмента банка, рекомендуется представлять их в разбивке по отраслям, субпортфелям и крупнейшим заемщикам, сопровождая описанием ключевых драйверов ухудшения кредитного качества заемщиков. Например, возможно построение тепловой карты по влиянию климатического риска в зависимости от отрасли заемщика. Сравнение показателя кредитных потерь между базовым и климатическим сценарием проиллюстрирует чувствительность финансовых показателей к параметрам сценария (табл. 2).
ТАБЛИЦА 2. ТЕПЛОВАЯ КАРТА ВЛИЯНИЯ КЛИМАТИЧЕСКОГО СЦЕНАРИЯ В ЗАВИСИМОСТИ ОТ ОТРАСЛИ ЗАЕМЩИКА (ИЛЛЮСТРАТИВНО)
|
Отрасль |
Углеродное регулирование |
Технологии декарбонизации |
Косвенные затраты |
Снижение выручки |
Косвенные выгоды |
|
Нефтегазовая отрасль |
Высокое |
Среднее |
Невысокое |
Среднее |
Невысокое |
|
Цветная металлургия |
|||||
V. Рекомендуемые меры по снижению переходных климатических рисков
В случае выявления существенной подверженности переходным климатическим рискам банку рекомендуется по итогам стресс-тестирования разработать меры по ее снижению. К таким мерам могут относиться:
активное взаимодействие с заемщиками для разработки планов декарбонизации, включение ковенантов по климатическим показателям в кредитные договоры, стимулирование клиентами реализации приоритетных зеленых проектов, выделенных в постановлении Правительства Российской Федерации N 1587;
создание специализированных зеленых продуктов, например, кредитных продуктов и инструментов для финансирования проектов по энергоэффективности, переходу на возобновляемые источники энергии и так далее;
установление внутренних лимитов на долю кредитов в отраслях с высоким переходным климатическим риском;
повышение требований к обеспечению по ссудам, выданным коричневым компаниям (увеличение дисконта к залогу, требование дополнительных гарантий);
пересмотр риск-аппетита по отраслям - включение климатического фактора в скоринговые модели и ценообразование.
Рекомендуется разработать меры с учетом инерционности банковского бизнеса и зависимости от сложившихся клиентских связей и содействовать управляемой трансформации портфеля в целях минимизации как возможных финансовых потерь, так и репутационных рисков. Банкам не рекомендуется использовать политики по управлению климатическими рисками, предусматривающие автоматическое ограничение доступа к финансовым услугам и критерии исключения из покрытия финансовыми услугами для клиентов из определенных отраслей (негативный скрининг). Не рекомендуется ограничивать доступ к финансовым услугам при реализации политик по управлению климатическими рисками.
При признании климатических рисков существенными, то есть оказывающими значимое влияние на финансовую устойчивость организации, банкам рекомендуется раскрывать общие результаты стресс-тестирования и предпринятые корректирующие мероприятия, например, в годовом отчете или отчете об устойчивом развитии.